«Con lo que gano no me alcanza para ahorrar.» Es una de las frases más repetidas cuando se habla de dinero, y tiene parte de verdad: con ingresos ajustados, cada gasto pesa. Pero también esconde una trampa. Si esperas a que te sobre dinero para ahorrar, lo más probable es que nunca sobre.
La buena noticia es que ahorrar no depende tanto de cuánto ganas como de tener un sistema. En esta guía verás un método de cinco pasos pensado para sueldos modestos: no exige grandes sacrificios, sino ordenar lo que ya tienes y automatizar lo importante.
El método en 5 pasos
Por qué cuesta ahorrar (y no es falta de fuerza de voluntad)
Hay dos razones principales, y ninguna tiene que ver con ser «malo con el dinero».
La primera son los gastos invisibles: pagos pequeños y frecuentes que no registramos (un café, una suscripción olvidada, comisiones del banco). Por separado parecen irrelevantes; sumados a fin de mes, pueden ser una parte importante del sueldo.
La segunda es el orden. La mayoría de personas cobra, paga, gasta… y ahorra lo que sobra. El problema es que el gasto tiende a ocupar todo el espacio disponible. Cuando el ahorro va al final de la fila, casi nunca le llega su turno.
El método que verás a continuación ataca justo esos dos puntos: primero hace visible el dinero y después cambia el orden.
Paso 1: registra tus gastos durante 30 días
No puedes mejorar lo que no mides. Durante un mes, anota todo lo que gastes, por pequeño que sea. No se trata de juzgarte ni de recortar todavía: solo de tener datos reales.
Puedes hacerlo como te resulte más cómodo:
- En una libreta, apuntando cada gasto al momento.
- En una hoja de cálculo, con columnas de fecha, concepto, categoría e importe.
- En una app de finanzas o en las notas del móvil.
Al final del mes, agrupa los gastos en tres tipos:
- Fijos: lo que pagas cada mes casi igual (alquiler, servicios, transporte).
- Variables: lo que cambia según el mes (comida, ropa, ocio).
- Hormiga: los pequeños gastos repetidos que no planeabas.
Casi todo el mundo se sorprende con esta tercera categoría. Ahí suele estar tu primer ahorro.
Paso 2: define una meta concreta
«Quiero ahorrar» es un deseo; «quiero reunir un mes de gastos básicos en 12 meses» es una meta. La diferencia importa, porque una meta con cifra y fecha te dice cuánto apartar cada mes y te permite ver el progreso.
Si no sabes por dónde empezar, la primera meta casi siempre debería ser un pequeño fondo de emergencia: dinero para cubrir un imprevisto (una avería, una consulta médica) sin endeudarte. Empieza por algo alcanzable, como el equivalente a un mes de gastos esenciales, y amplíalo después.
Paso 3: págate primero
Este es el cambio más importante del método. En lugar de ahorrar lo que sobra a fin de mes, separa el ahorro el mismo día que cobras, antes de pagar nada más. Luego organizas tus gastos con lo que queda.
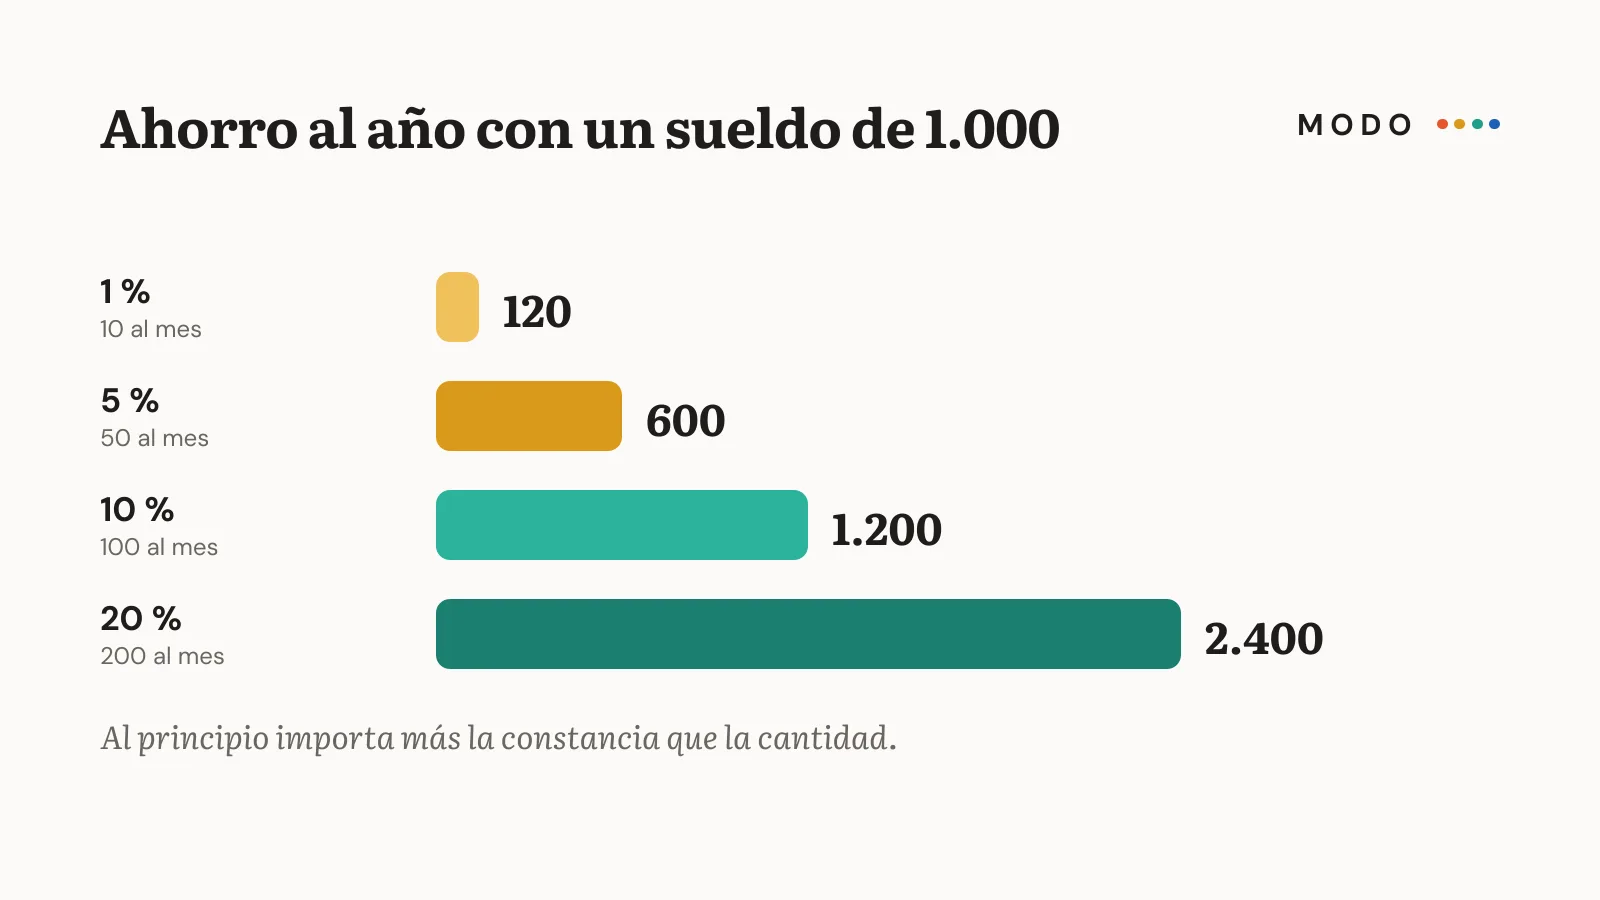
¿Cuánto? Menos de lo que crees. Si tu sueldo está muy ajustado, empieza con el 1 % o el 5 %. Parece poco, pero el objetivo de los primeros meses no es la cantidad, sino crear el hábito. Así se ve con un ingreso de 1.000 al mes:
Guarda ese dinero en una cuenta separada de la que usas para el día a día. Si está a la vista, se gasta.
Paso 4: automatiza el ahorro
La fuerza de voluntad se agota; la automatización no. Programa en tu banco una transferencia automática a tu cuenta de ahorro para el mismo día en que cobras. Así el ahorro ocurre sin que tengas que decidirlo cada mes.
Otras ideas que ayudan:
- Activa el redondeo de compras si tu banco lo ofrece: cada pago se redondea y la diferencia va a tu ahorro.
- Si cobras de forma irregular, aparta un porcentaje fijo de cada ingreso en cuanto lo recibas.
- Pon nombre a la cuenta («Fondo de emergencia», «Viaje 2027»). Ponerle nombre al dinero hace que cueste más tocarlo.
Paso 5: revisa cada mes y sube el porcentaje
Dedica 15 minutos al mes a revisar tus números: cuánto entró, cuánto salió, cuánto ahorraste y en qué categoría te pasaste. No hace falta más.
Y cada vez que tus ingresos suban (un aumento, un trabajo extra, una devolución de impuestos), sube un punto el porcentaje de ahorro antes de acostumbrarte a gastar esa diferencia. Pasar del 5 % al 6 % apenas se nota en el día a día, pero en unos años marca una gran diferencia.
Errores comunes al empezar
- Ponerse metas imposibles. Querer ahorrar el 30 % desde el primer mes suele terminar en abandono. Mejor poco y constante.
- No tener fondo de emergencia. Sin él, cualquier imprevisto te obliga a usar la tarjeta y deshace meses de esfuerzo.
- Ahorrar mientras pagas deudas caras. Si tienes deudas con intereses altos, como las tarjetas de crédito, conviene combinar el ahorro con un plan para eliminarlas. Te lo explicamos en cómo salir de deudas.
- Compararte con otros. Cada situación es distinta. Lo importante es que este mes estés mejor que el anterior.
Cuando tengas el hábito en marcha, el siguiente paso es poner ese dinero a trabajar. Entender el interés compuesto te ayudará a ver por qué empezar pronto importa más que la cantidad.
Conclusión
Ahorrar ganando poco es posible si cambias el orden: primero te pagas a ti, después gastas. Registra tus gastos un mes, ponte una meta concreta, aparta un porcentaje pequeño el día de cobro, automatízalo y revisa cada mes.
Tu acción para hoy: decide qué porcentaje vas a apartar este mes (aunque sea el 1 %) y programa la transferencia automática para tu próximo día de cobro.
Este contenido es informativo y no constituye asesoramiento financiero.