Pides un préstamo, una tarjeta o incluso un plan de móvil a plazos, y la respuesta depende en buena parte de algo que quizá nunca has visto: tu historial crediticio. De él depende que te digan que sí o que no, y también el interés que te cobren.
La buena noticia es que el historial no es una nota fija: se construye y se mejora con hábitos concretos. En esta guía verás qué es, qué lo afecta, cómo consultarlo y ocho hábitos para mejorarlo mes a mes.
Lo que más pesa, en cuatro láminas
Qué es el historial crediticio y quién lo registra
El historial crediticio es el registro de cómo has gestionado tus créditos y deudas: préstamos, tarjetas, compras a plazos y, en algunos países, también servicios como el teléfono. Recoge si pagas a tiempo, cuánto debes y desde cuándo tienes crédito.
Lo recopilan entidades llamadas burós o centrales de información crediticia, que reciben datos de bancos y otras empresas. Cada país tiene las suyas; por ejemplo, el Buró de Crédito en México, DataCrédito en Colombia o la Central de Información de Riesgos del Banco de España (CIRBE). A partir de esos datos, muchas entidades calculan una puntuación o score que resume tu perfil de riesgo.
Qué factores lo afectan
Cada sistema tiene su fórmula, pero los factores son muy parecidos en todo el mundo. Como referencia, el modelo FICO, muy usado en Estados Unidos, pondera así:
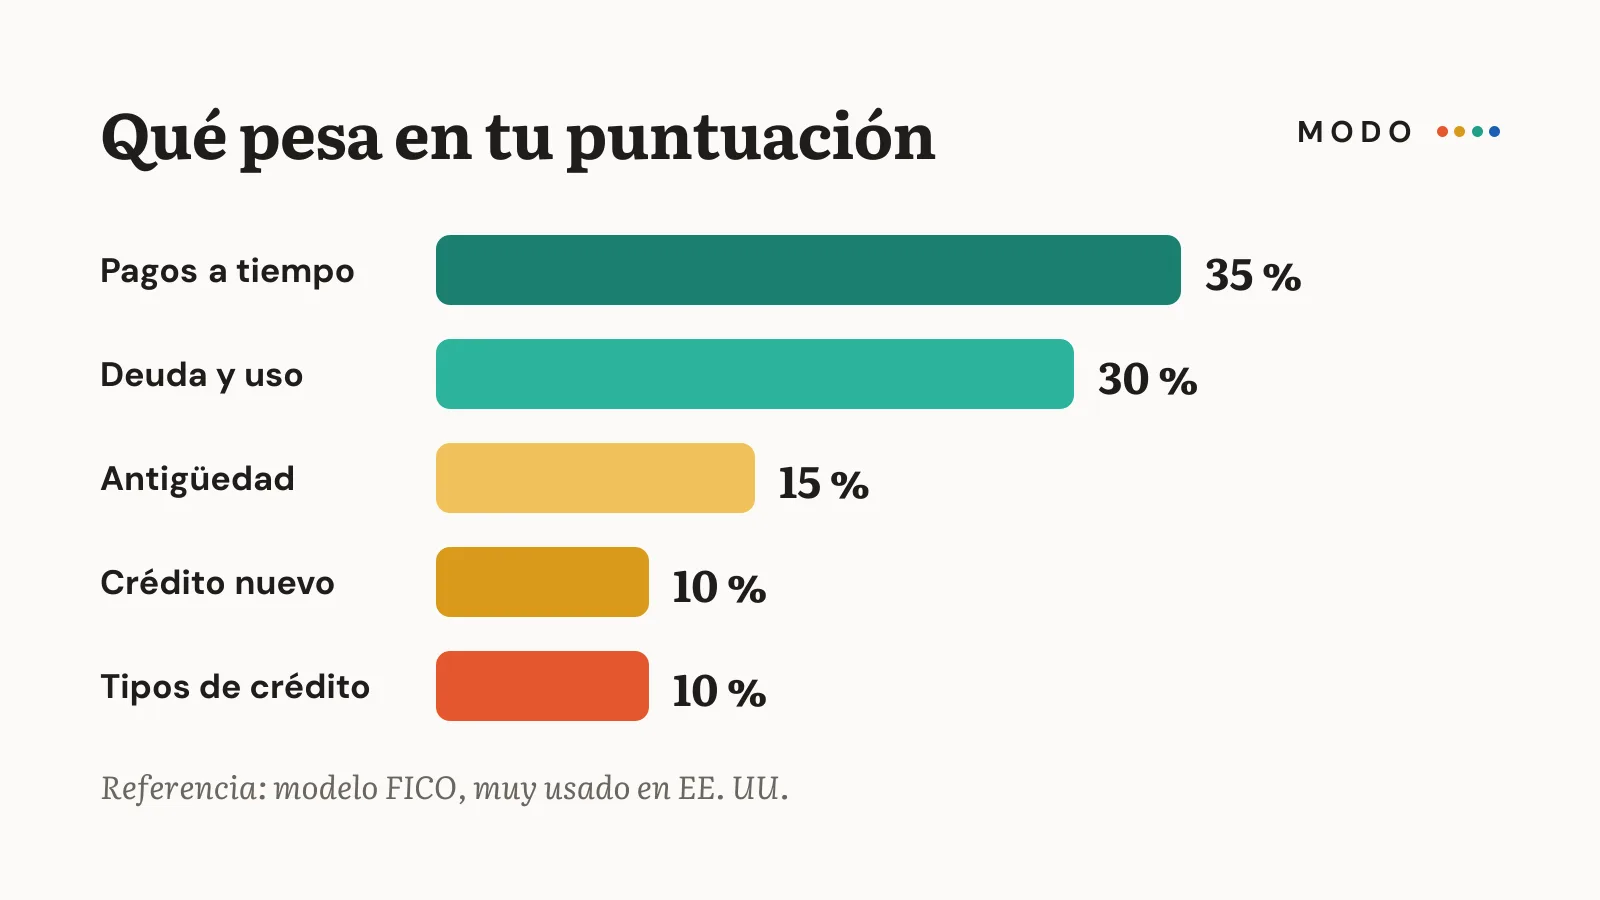
- Historial de pagos (35 %): si pagas a tiempo. Es lo que más pesa.
- Cantidad adeudada (30 %): cuánto debes y qué parte de tu crédito disponible usas.
- Antigüedad (15 %): cuánto tiempo llevas con crédito.
- Crédito nuevo (10 %): cuántas cuentas has abierto o solicitado recientemente.
- Tipos de crédito (10 %): si combinas distintos tipos (tarjeta, préstamo personal, hipoteca).
La conclusión práctica es clara: pagar a tiempo y no usar todo tu límite explican más de la mitad de tu puntuación.
Cómo consultarlo
En muchos países la ley te da derecho a consultar tu historial gratis, al menos una vez al año. Los pasos generales:
- Busca cuál es la entidad oficial o el buró de tu país.
- Entra en su web oficial (escribe tú la dirección, no uses enlaces de anuncios ni de mensajes).
- Solicita tu reporte con tu documento de identidad.
- Revisa con calma cada cuenta y cada pago registrado.
Desconfía de webs que te cobran por «limpiar» tu historial o que te piden datos bancarios para enseñarte tu puntuación.
8 hábitos para mejorarlo
- Paga todo a tiempo, aunque sea el mínimo. Un solo retraso pesa durante años.
- Domicilia los pagos para que no se te olvide ninguno.
- Usa menos del 30 % de tu límite en tarjetas. Si tu límite es 1.000, intenta no deber más de 300 al cierre. Te contamos más en cómo usar la tarjeta de crédito sin pagar intereses.
- No canceles tus cuentas más antiguas sin motivo: la antigüedad cuenta a tu favor.
- No solicites muchos créditos a la vez. Cada solicitud puede quedar registrada y varias seguidas dan imagen de necesidad.
- Si no tienes historial, empieza poco a poco: una tarjeta con límite bajo que pagues completa cada mes es una buena forma de construirlo.
- Reduce tus deudas de forma ordenada. Te explicamos cómo en cómo salir de deudas.
- Revisa tu reporte cada año y reclama si encuentras errores: deudas que no son tuyas, pagos marcados como tardíos que hiciste a tiempo o cuentas que no reconoces.
Mitos frecuentes
- «Consultar mi historial me baja la puntuación.» Falso. Las consultas que haces tú sobre tu propio historial no te perjudican. Lo que puede pesar son las solicitudes de crédito que hacen las entidades cuando pides un préstamo.
- «No tener deudas es lo mejor.» No exactamente. Sin ningún crédito, no hay historial, y a las entidades les cuesta evaluarte. Tener una tarjeta bien usada suele ser mejor que no tener nada.
- «Si pago la deuda, desaparece el registro del retraso.» Pagar mejora tu situación, pero el registro de un retraso puede mantenerse un tiempo, según las normas de cada país.
- «Hay empresas que borran tu historial.» Nadie puede borrar información correcta. Solo puedes pedir que se corrijan los errores.
Conclusión
Tu historial crediticio refleja cómo gestionas el crédito, y se mejora con hábitos simples: pagar siempre a tiempo, usar poco de tu límite, no pedir muchos créditos a la vez y revisar tu reporte cada año. Con constancia, en unos meses empezarás a notar la diferencia en las condiciones que te ofrecen.
Tu acción para hoy: averigua cuál es el buró o la central de riesgos de tu país y solicita tu reporte gratuito desde su web oficial.
Este contenido es informativo y no constituye asesoramiento financiero.