Las deudas pesan en el bolsillo, pero también en la cabeza. Cuando hay varias a la vez (una tarjeta, un préstamo, un pago a plazos), es fácil sentir que nunca se terminan y limitarse a pagar el mínimo de cada una. El problema es que así los intereses siguen corriendo y la salida se aleja.
La buena noticia es que salir de deudas no requiere un milagro, sino un plan y constancia. En esta guía verás los pasos previos y los dos métodos más usados, bola de nieve y avalancha, comparados con un ejemplo con números reales para que elijas el tuyo.
El plan en 4 pasos
Paso 0: deja de aumentar la deuda
Antes de pensar en cómo pagar, hay que cerrar el grifo. Si cada mes la deuda crece, ningún método funcionará.
- Deja de usar las tarjetas de crédito mientras sales de deudas. Puedes guardarlas en casa o quitarlas de las apps de compra.
- Haz un presupuesto de emergencia con lo imprescindible: vivienda, comida, transporte, servicios y los pagos mínimos de tus deudas.
- Si puedes, reúne un pequeño colchón para imprevistos. Sin él, una avería te devolverá a la tarjeta.
Haz la lista completa de tus deudas
Anota todas tus deudas en una tabla con cuatro datos:
- Saldo pendiente: cuánto debes hoy.
- Tasa de interés anual: la encontrarás en el contrato o el estado de cuenta.
- Pago mínimo mensual.
- Fecha de pago.
Verlas todas juntas suele impresionar, pero es imprescindible: no puedes elegir una estrategia sin saber exactamente a qué te enfrentas. Después decide cuánto puedes destinar en total cada mes a pagar deudas, por encima de los mínimos si es posible.
Método bola de nieve: de la más pequeña a la más grande
Con este método pagas el mínimo de todas tus deudas y todo el dinero extra va a la deuda con el saldo más pequeño, sin importar su tasa de interés. Cuando la liquidas, sumas lo que pagabas por ella a la siguiente más pequeña, y así sucesivamente. El pago crece como una bola de nieve que rueda.
Su gran ventaja es psicológica: consigues victorias rápidas. Ver desaparecer una deuda en pocos meses motiva a seguir. Un estudio de la Kellogg School of Management (2012) sobre personas en programas de gestión de deudas encontró que quienes cerraban primero sus deudas pequeñas tenían más probabilidades de terminar eliminando toda la deuda.
Método avalancha: de la tasa más alta a la más baja
Aquí también pagas el mínimo de todas, pero el dinero extra va a la deuda con la tasa de interés más alta. Cuando la liquidas, pasas a la siguiente tasa más alta.
Su ventaja es matemática: al eliminar primero la deuda más cara, pagas menos intereses en total y, a veces, terminas antes. Su desventaja es que, si la deuda más cara es también la más grande, puedes pasar muchos meses sin ver ninguna deuda saldada, y eso desanima.
Comparativa con un ejemplo
Imagina a alguien con tres deudas que puede destinar 300 al mes en total:
- Tarjeta A: debe 600 al 30 % anual (mínimo de 30 al mes).
- Tarjeta C: debe 1.500 al 45 % anual (mínimo de 60 al mes).
- Préstamo B: debe 2.400 al 12 % anual (mínimo de 80 al mes).
Estos son los resultados de cada método, calculados mes a mes:
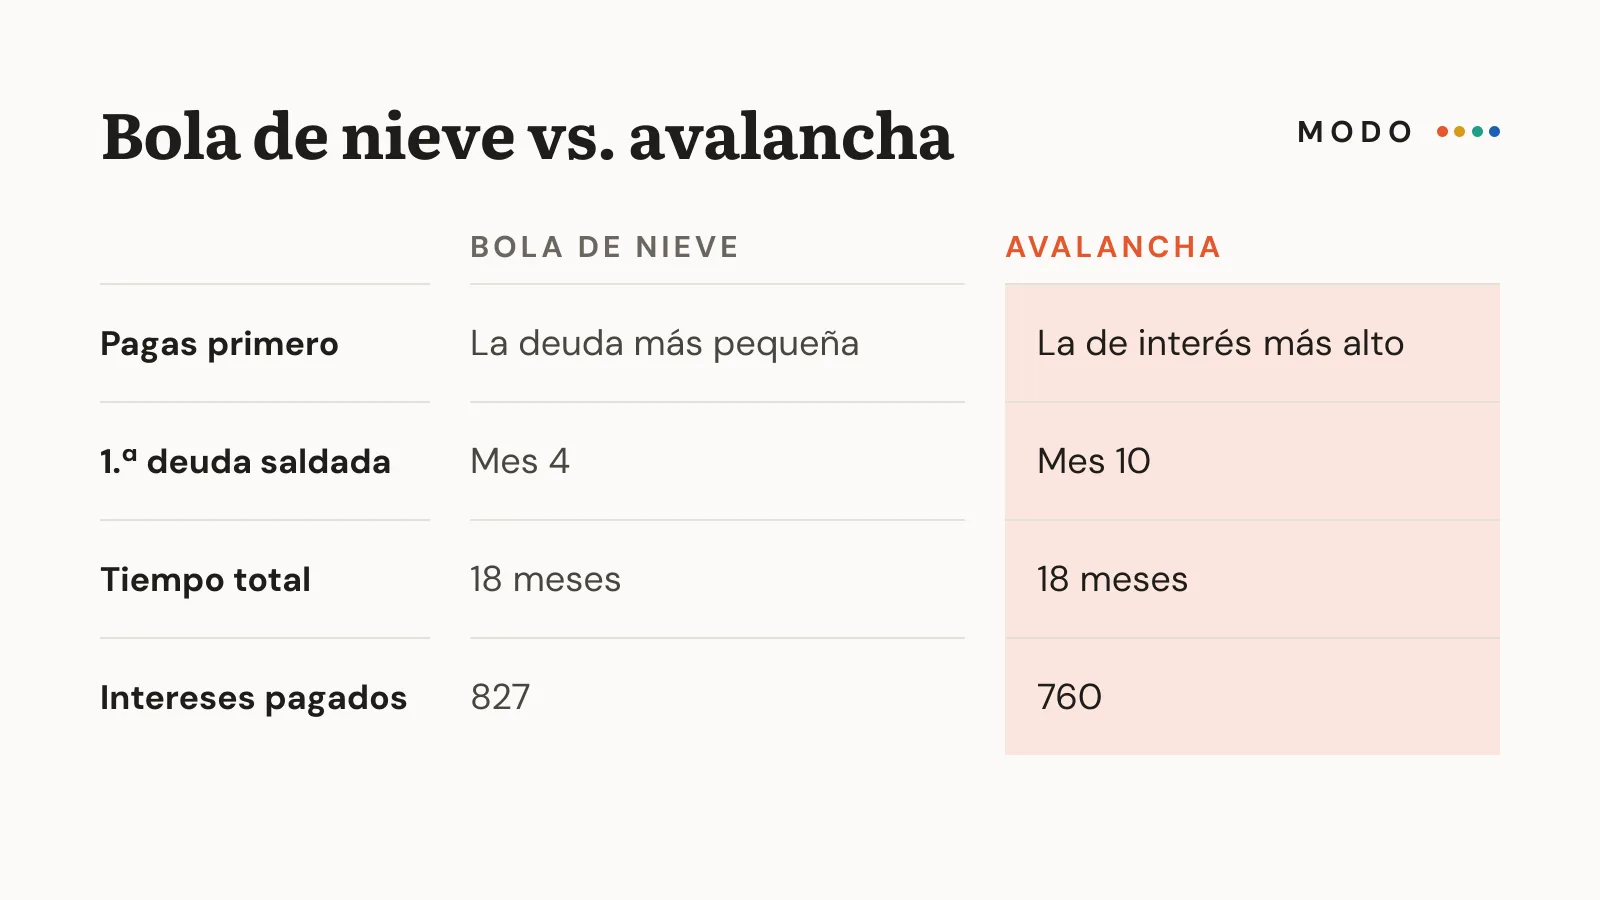
- Bola de nieve: liquida la Tarjeta A en el mes 4, la Tarjeta C en el mes 12 y el préstamo en el mes 18. Paga 827 de intereses.
- Avalancha: liquida la Tarjeta C en el mes 10, la Tarjeta A en el mes 12 y el préstamo en el mes 18. Paga 760 de intereses.
En este caso los dos terminan en 18 meses y la avalancha ahorra 67. La bola de nieve, a cambio, da la primera victoria seis meses antes. Con deudas más grandes o tasas más altas, la diferencia de intereses a favor de la avalancha crece.
¿Cuál elegir?
- Elige bola de nieve si necesitas motivación, si te ha costado mantener planes antes o si tus deudas tienen tasas parecidas.
- Elige avalancha si eres constante con los números y tienes alguna deuda con una tasa mucho más alta que las demás (las tarjetas de crédito suelen serlo).
El mejor método es el que vas a mantener hasta el final. Cualquiera de los dos es muchísimo mejor que pagar solo los mínimos.
Otras opciones: consolidar o renegociar
- Consolidar es pedir un préstamo con una tasa más baja para pagar varias deudas caras y quedarte con una sola cuota. Puede ayudar, pero solo si la nueva tasa es realmente menor (compara el coste total con comisiones) y no vuelves a usar las tarjetas que acabas de liberar.
- Renegociar con tu banco: si tienes dificultades para pagar, llama antes de retrasarte. A veces es posible ampliar plazos o reducir la tasa.
Desconfía de cualquier empresa que prometa «borrar tus deudas» a cambio de un pago por adelantado.
Cómo no volver a endeudarte
- Crea un fondo de emergencia en cuanto termines, para que un imprevisto no vuelva a la tarjeta. Te explicamos cómo en cómo ahorrar dinero ganando poco.
- Usa la tarjeta solo si puedes pagar el total cada mes. Lo vemos en detalle en cómo usar la tarjeta de crédito sin pagar intereses.
- Destina lo que pagabas de deudas al ahorro. Ya estás acostumbrado a vivir sin ese dinero: aprovéchalo.
Entender cómo funcionan las tasas también ayuda: el interés compuesto que hace crecer el ahorro es el mismo que hace crecer las deudas.
Conclusión
Para salir de deudas: deja de sumar deuda nueva, haz la lista completa, elige un método y mantenlo. La bola de nieve te da victorias rápidas; la avalancha te ahorra intereses. Los dos funcionan si los sigues hasta el final.
Tu acción para hoy: escribe la lista de tus deudas con su saldo, su tasa y su pago mínimo, y marca cuál atacarías primero con cada método.
Este contenido es informativo y no constituye asesoramiento financiero.