Mucha gente asocia la palabra presupuesto con privarse de todo. En realidad es lo contrario: un presupuesto es simplemente decidir antes de gastar. Te dice cuánto puedes gastar en lo que te gusta sin miedo a no llegar a fin de mes, y te ayuda a descubrir a dónde se va el dinero que no sabes explicar.
Hacer el tuyo lleva una tarde. En esta guía verás los pasos, las categorías que de verdad importan y una plantilla sencilla para empezar hoy.
El presupuesto en cuatro pasos
Para qué sirve un presupuesto
- Decidir antes de gastar, en lugar de descubrir a fin de mes que no llegas.
- Detectar fugas: gastos pequeños y repetidos que suman más de lo que crees.
- Dar prioridad a tus metas: ahorrar para un viaje, salir de deudas o crear un fondo de emergencia.
- Reducir el estrés. Saber exactamente cuánto tienes para cada cosa quita mucha ansiedad.
Paso 1: calcula tu ingreso neto real
Empieza por lo que de verdad te entra en la cuenta cada mes, después de impuestos y retenciones. No uses el sueldo bruto del contrato.
- Si cobras siempre lo mismo, es fácil: ese es tu número.
- Si tus ingresos varían (autónomos, comisiones, trabajos por horas), usa la media de los últimos tres a seis meses o, mejor aún, el mes más bajo de ese periodo. Así no planificas con dinero que quizá no llegue.
Paso 2: lista tus gastos fijos
Son los que pagas cada mes casi por la misma cantidad: alquiler o hipoteca, servicios, internet y teléfono, transporte, seguros, cuotas de préstamos y suscripciones.
No olvides los gastos anuales o trimestrales que se escapan con facilidad: seguro del coche, matrícula de estudios, impuestos, revisiones médicas o regalos de cumpleaños. Súmalos, divide entre 12 y añádelos como si fueran mensuales. Así no te pillarán por sorpresa.
Paso 3: estima los gastos variables
Comida, ocio, ropa, gasolina, farmacia… cambian de un mes a otro. Para estimarlos:
- Descarga los extractos de tu banco de los últimos tres meses.
- Agrupa los gastos por categoría.
- Calcula la media de cada una.
Este ejercicio suele revelar sorpresas. Si quieres ver las más frecuentes, repasa nuestra lista de gastos hormiga.
Paso 4: asigna ahorro y metas
Antes de repartir el resto entre tus gastos variables, reserva una cantidad para el ahorro. Si no sabes cuánto, la regla 50/30/20 es un buen punto de partida.
Un enfoque útil es el presupuesto base cero: asignas una tarea a cada unidad de tu ingreso hasta que el resultado sea cero. No significa gastarlo todo, sino que el ahorro también es una categoría con su cantidad. Así ningún dinero queda «flotando» sin destino.
Paso 5: revisa y ajusta cada mes
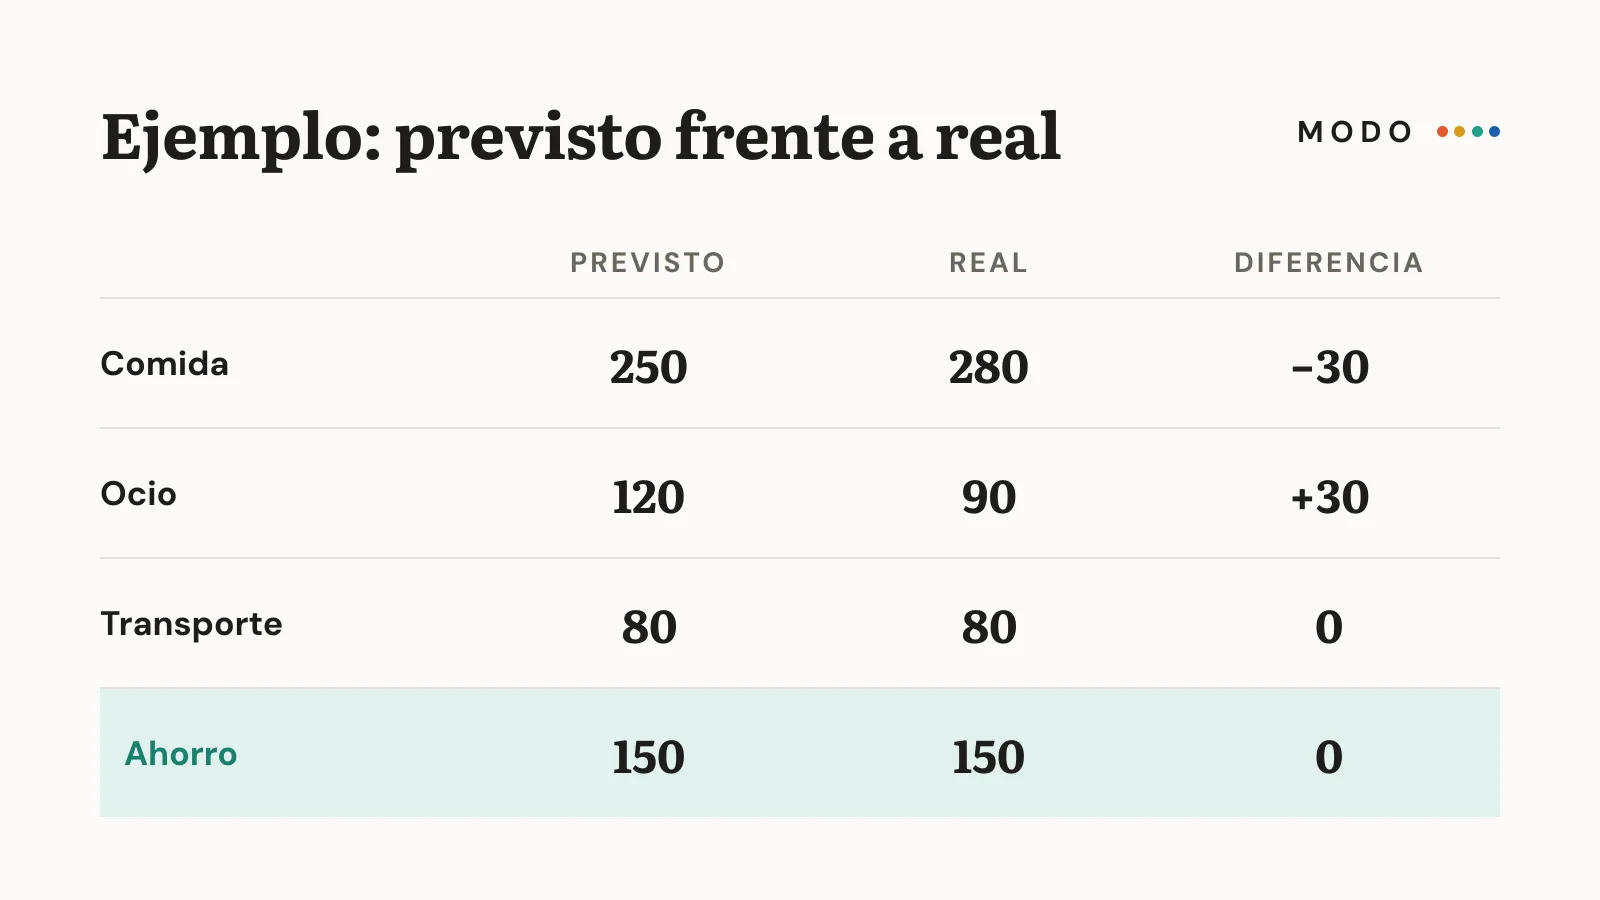
Ningún presupuesto sale perfecto el primer mes. Al final de cada mes, dedica 15 minutos a comparar lo planeado con lo real:
- ¿Dónde te pasaste? Decide si fue algo puntual o si tienes que ajustar esa categoría.
- ¿Dónde te sobró? Pásalo al ahorro o a la categoría que se quedó corta.
- ¿Hubo gastos que no tenías previstos? Añádelos al presupuesto del mes siguiente.
Si te pasas en una categoría, compénsalo con otra del mismo mes en lugar de tocar el ahorro.
Herramientas: papel, hoja de cálculo o app
- Papel y lápiz: sencillo, sin distracciones. Ideal para empezar.
- Hoja de cálculo (Excel o Google Sheets): flexible y gratis. Con unas pocas fórmulas de Excel puedes sumar automáticamente cada categoría.
- Apps de finanzas personales: algunas se conectan a tu banco y clasifican los gastos solas. Revisa bien su política de privacidad antes de darles acceso a tus cuentas.
La mejor herramienta es la que vas a usar todos los meses.
Una plantilla sencilla
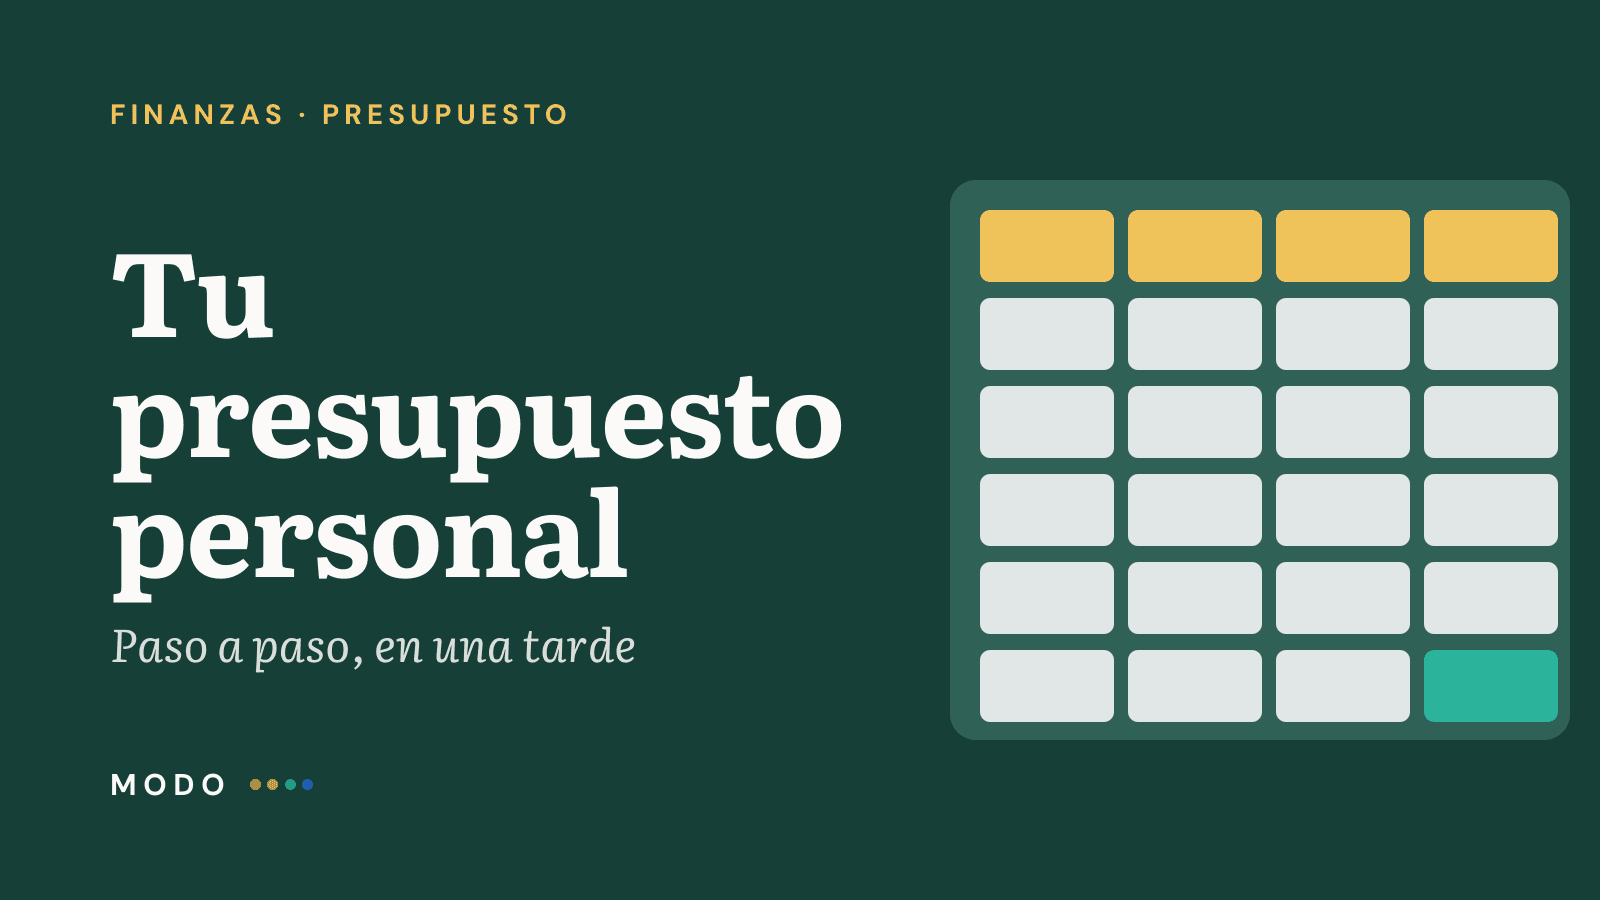
Puedes empezar con una tabla con estas columnas: categoría, previsto, real y diferencia, y estas filas:
- Ingresos netos
- Ahorro (primero)
- Vivienda
- Servicios e internet
- Transporte
- Comida en casa
- Comida fuera y ocio
- Ropa y cuidado personal
- Suscripciones
- Gastos anuales (parte mensual)
- Imprevistos
Si te cuesta controlar alguna categoría, prueba el método de los sobres, que pone un límite visible a cada una.
Conclusión
Hacer un presupuesto personal es más sencillo de lo que parece: calcula tu ingreso neto, lista tus gastos fijos (incluidos los anuales), estima los variables con datos reales, reserva primero el ahorro y revisa cada mes. No se trata de gastar menos en todo, sino de gastar con intención.
Tu acción para hoy: descarga los extractos de tus últimos tres meses y calcula cuánto gastas de media en comida, ocio y transporte. Es el primer paso de tu presupuesto.
Este contenido es informativo y no constituye asesoramiento financiero.