¿Cuánto deberías gastar en vivienda? ¿Y en ocio? ¿Cuánto deberías ahorrar? Hacer un presupuesto detallado con veinte categorías asusta a mucha gente. Por eso se ha hecho tan popular la regla 50/30/20: una forma sencilla de repartir tu sueldo en solo tres partes.
La propusieron la senadora estadounidense Elizabeth Warren y su hija, Amelia Warren Tyagi, en su libro All Your Worth (2005). En esta guía verás qué incluye cada parte, cómo aplicarla con ejemplos y qué hacer si tus gastos fijos no te dejan llegar a esos porcentajes.
La regla en cuatro láminas
Qué es la regla 50/30/20
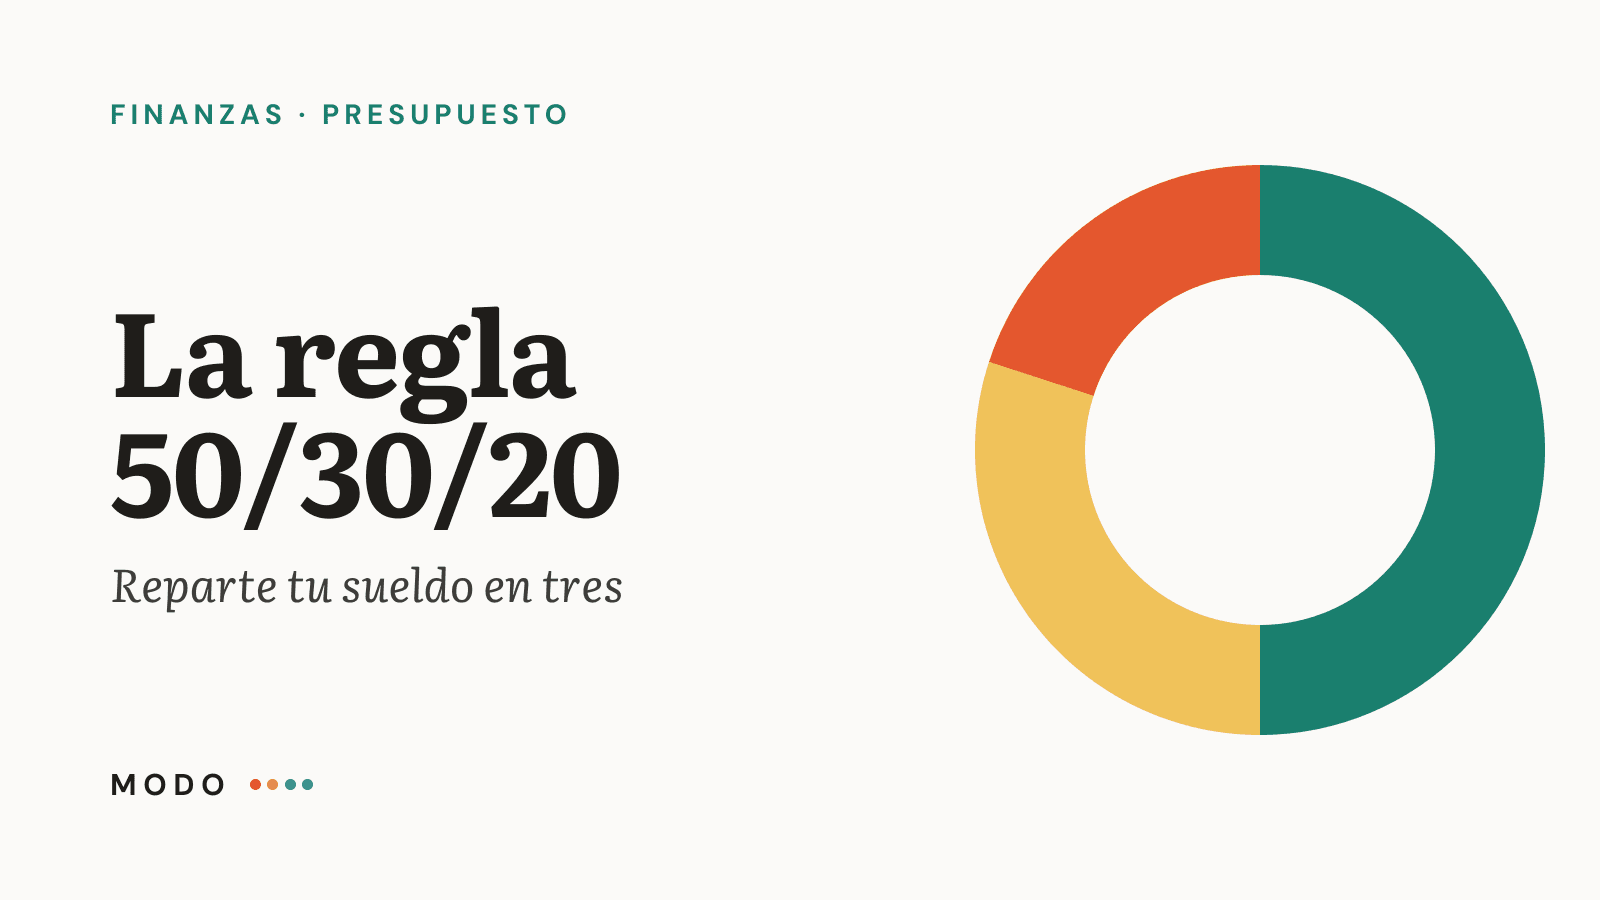
La regla divide tus ingresos netos (lo que te llega a la cuenta, después de impuestos) en tres bloques:
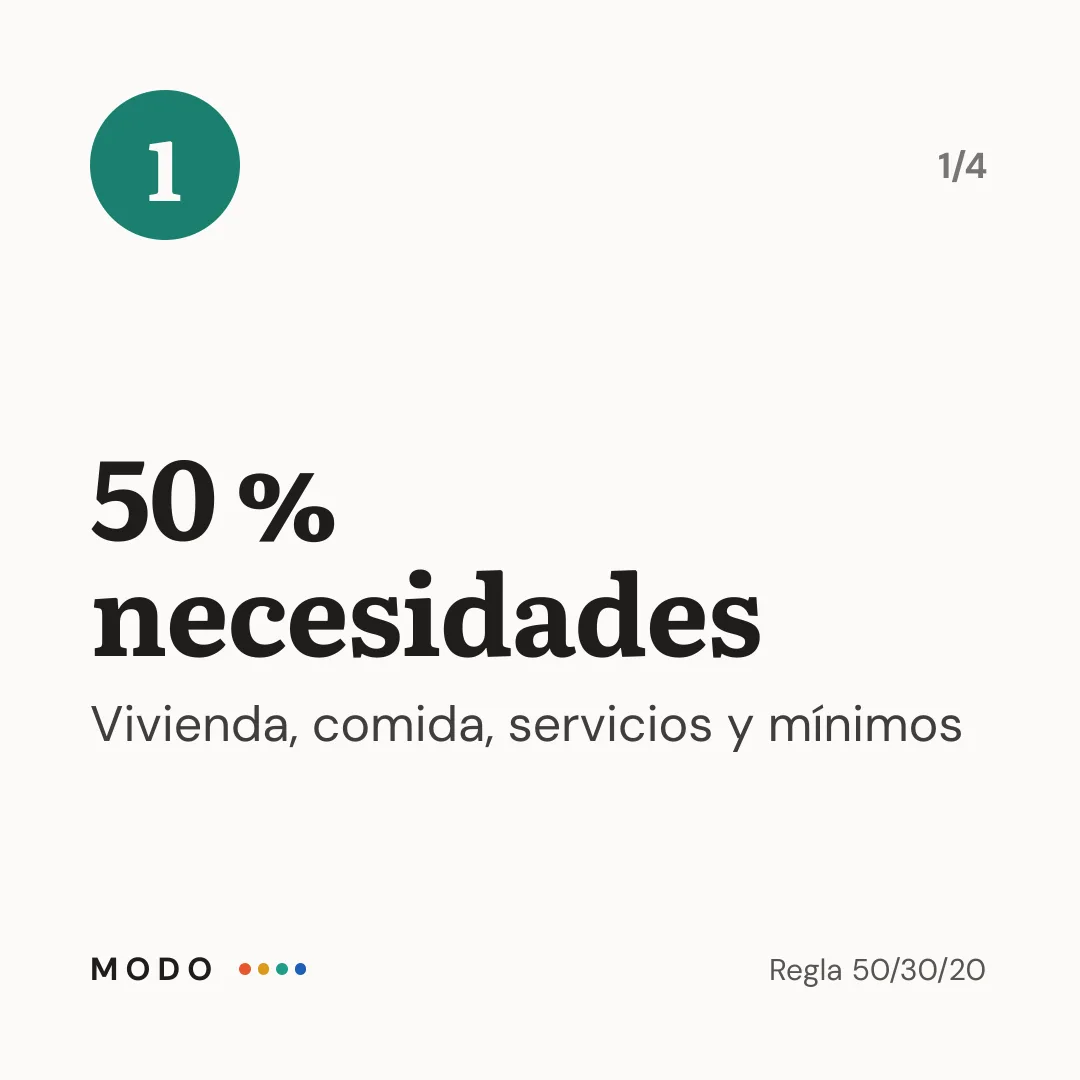
- 50 % para necesidades: lo que tienes que pagar sí o sí.
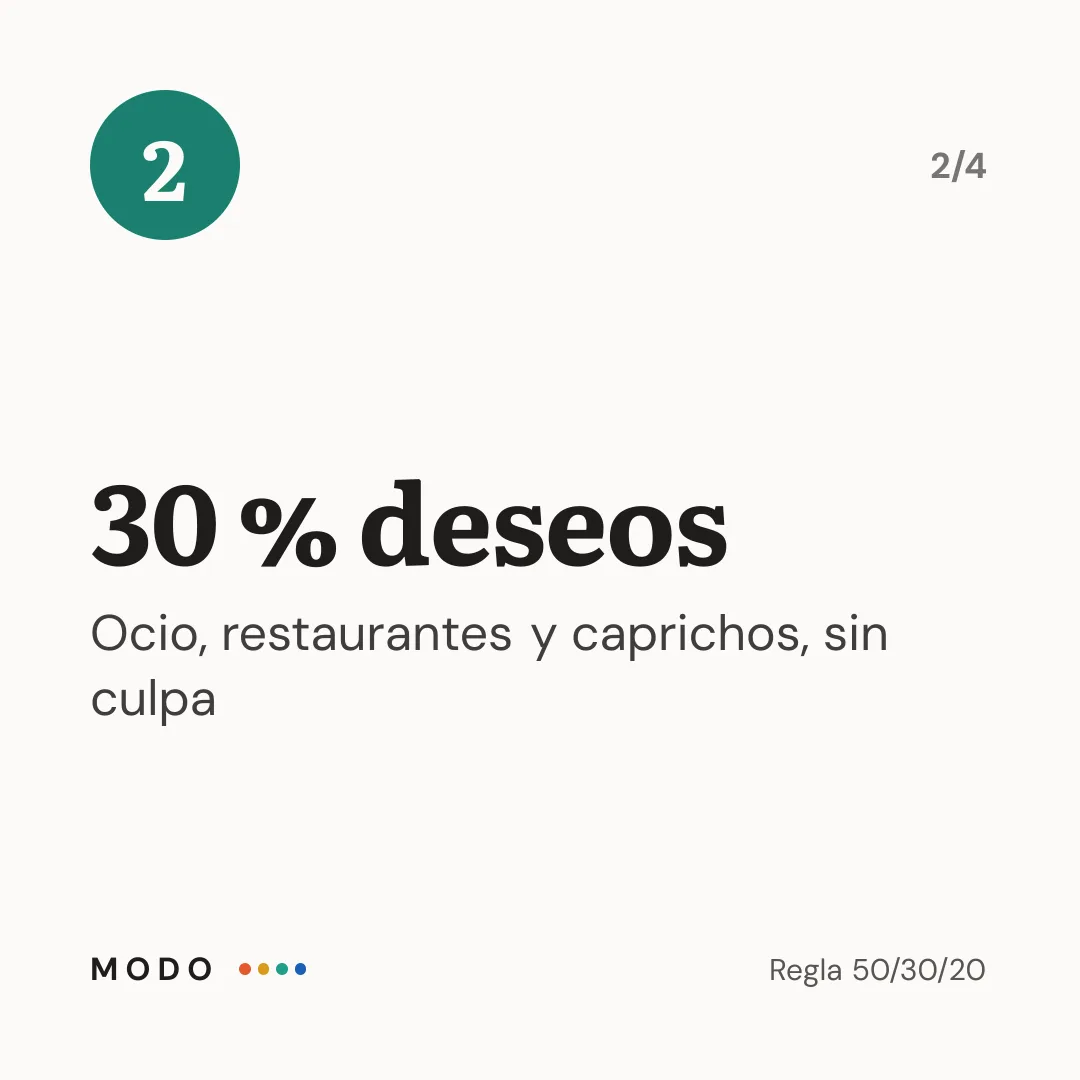
- 30 % para deseos: lo que te gusta, pero podrías dejar de comprar.
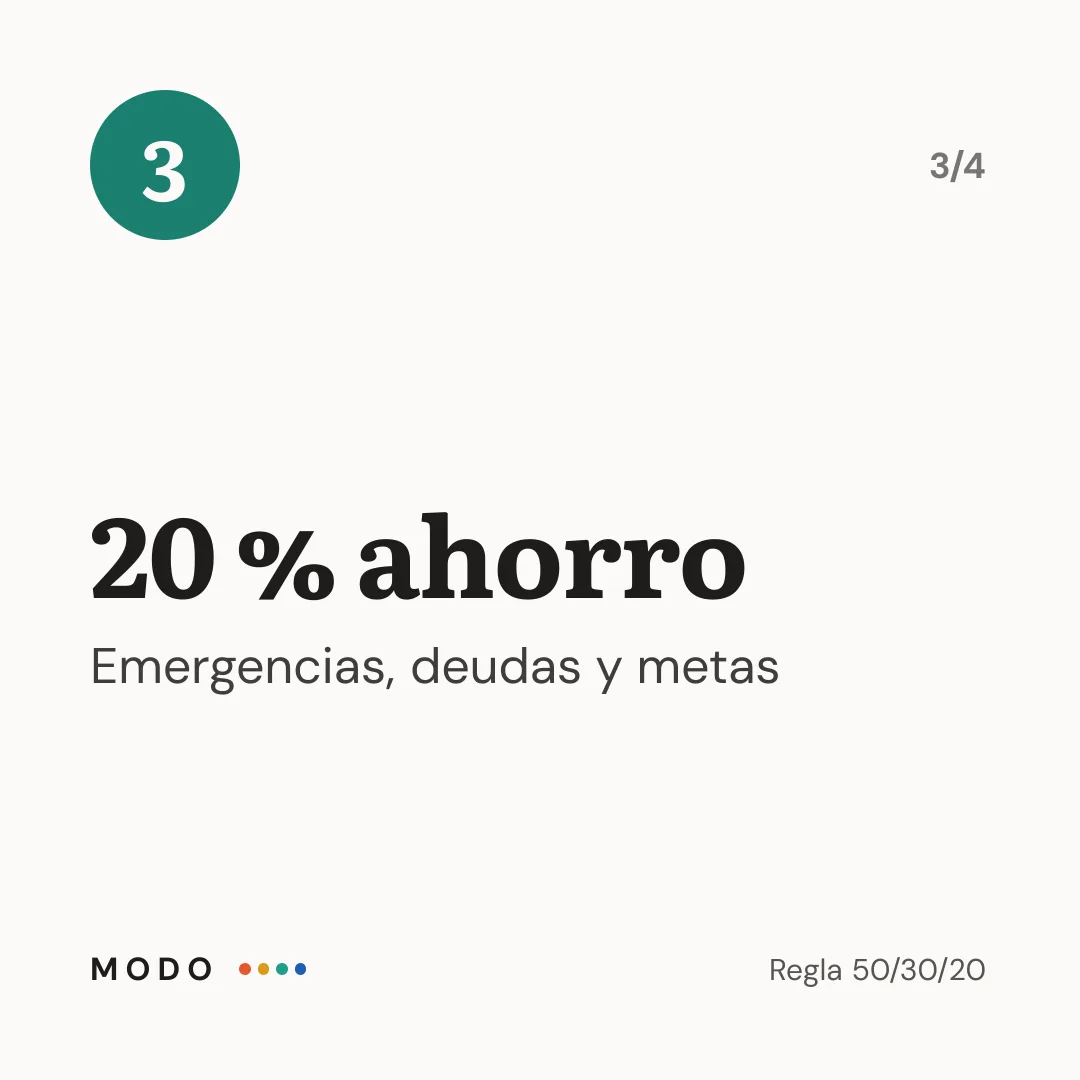
- 20 % para ahorro y deudas: tu fondo de emergencia, tus metas y los pagos extra para salir de deudas.
No es una ley exacta, sino una guía de proporciones. Su gran ventaja es que solo tienes que vigilar tres números.
Necesidades (50 %): qué cuenta y qué no
Son los gastos que mantendrías aunque perdieras tu trabajo:
- Vivienda: alquiler o hipoteca.
- Servicios básicos: luz, agua, gas.
- Comida del supermercado (no restaurantes).
- Transporte para ir a trabajar.
- Seguros obligatorios y salud.
- Pagos mínimos de tus deudas.
Hay casos dudosos. Internet y el móvil hoy son casi imprescindibles, pero la tarifa básica es necesidad y la más cara o con extras, deseo. Lo mismo con la ropa: la imprescindible es necesidad; la de capricho, deseo.
Deseos (30 %): gastar sin culpa
Aquí va todo lo que hace la vida más agradable: restaurantes, ocio, viajes, suscripciones, ropa que te gusta, aficiones. La idea no es eliminarlos, sino ponerles un límite. Dentro de ese 30 % puedes gastar sin sentirte culpable.
Si te cuesta controlar esta parte, el método de los sobres te ayuda a ponerle un tope visible a cada categoría.
Ahorro y deudas (20 %)
Este bloque construye tu futuro. Por orden:
- Un pequeño fondo de emergencia para imprevistos.
- Pagos extra a deudas caras, como las tarjetas de crédito. Te contamos cómo en cómo salir de deudas.
- Ampliar el fondo de emergencia hasta varios meses de gastos.
- Ahorro para metas e inversión a largo plazo.
Lo ideal es apartar este 20 % el mismo día que cobras, antes de gastar en lo demás. Es el principio de «págate primero» que explicamos en cómo ahorrar dinero ganando poco.
Ejemplo con tres sueldos
Así quedaría el reparto con tres ingresos netos mensuales distintos:
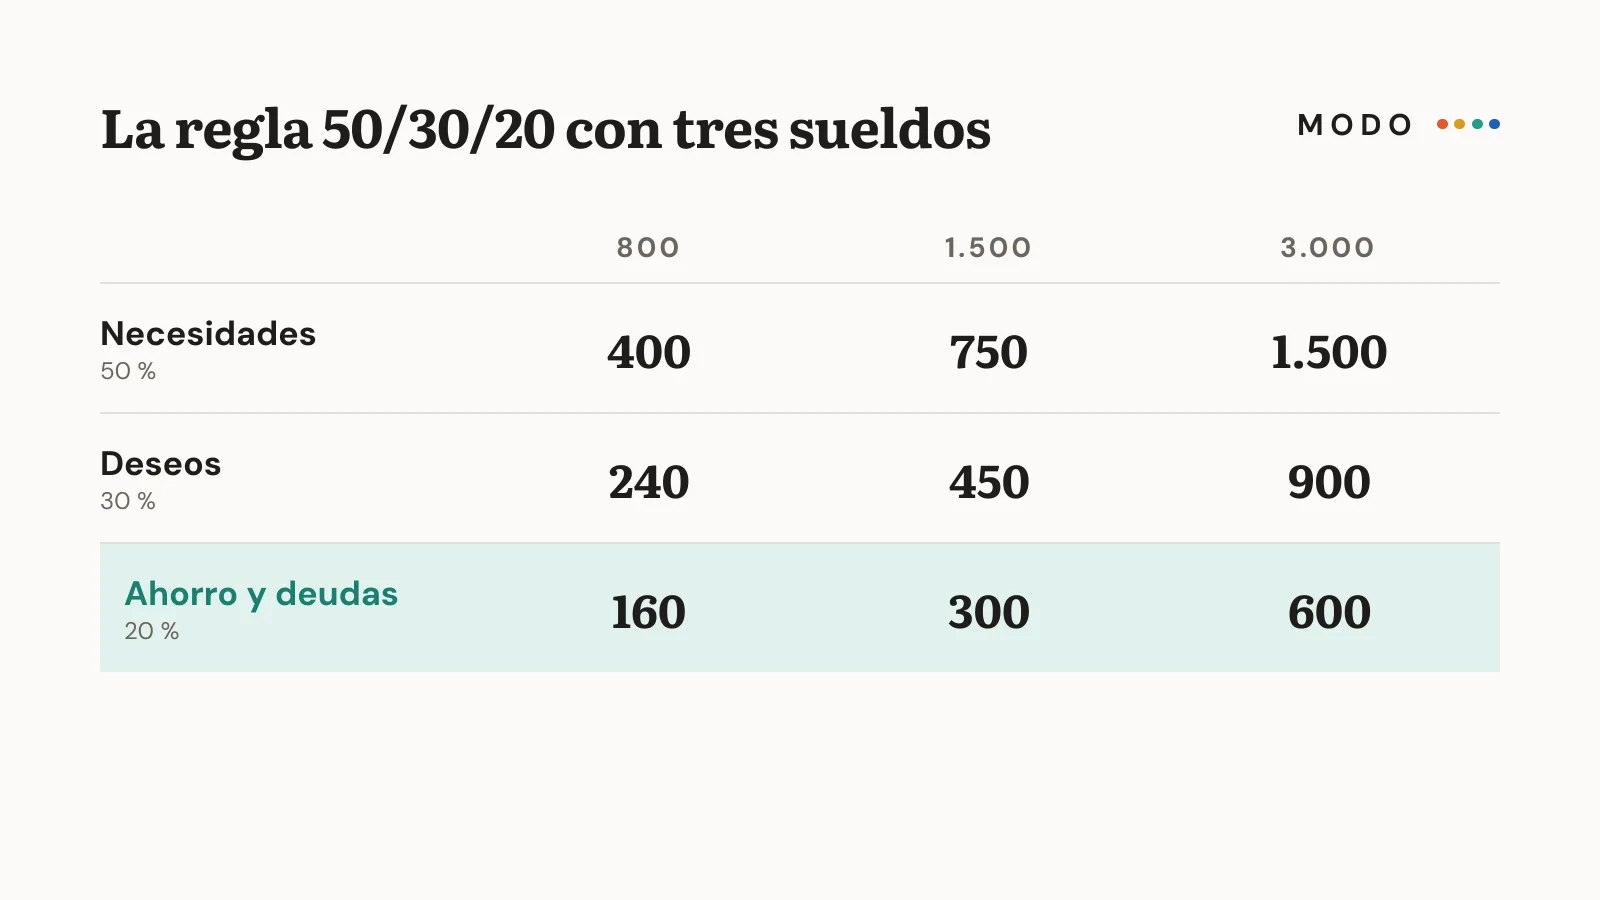
- Con 800 al mes: 400 para necesidades, 240 para deseos y 160 para ahorro.
- Con 1.500 al mes: 750, 450 y 300.
- Con 3.000 al mes: 1.500, 900 y 600.
Con sueldos bajos, el 50 % para necesidades suele quedarse corto, sobre todo por la vivienda. Con sueldos altos, en cambio, suele sobrar margen y conviene subir el porcentaje de ahorro.
Variantes: 70/20/10 y 60/20/20
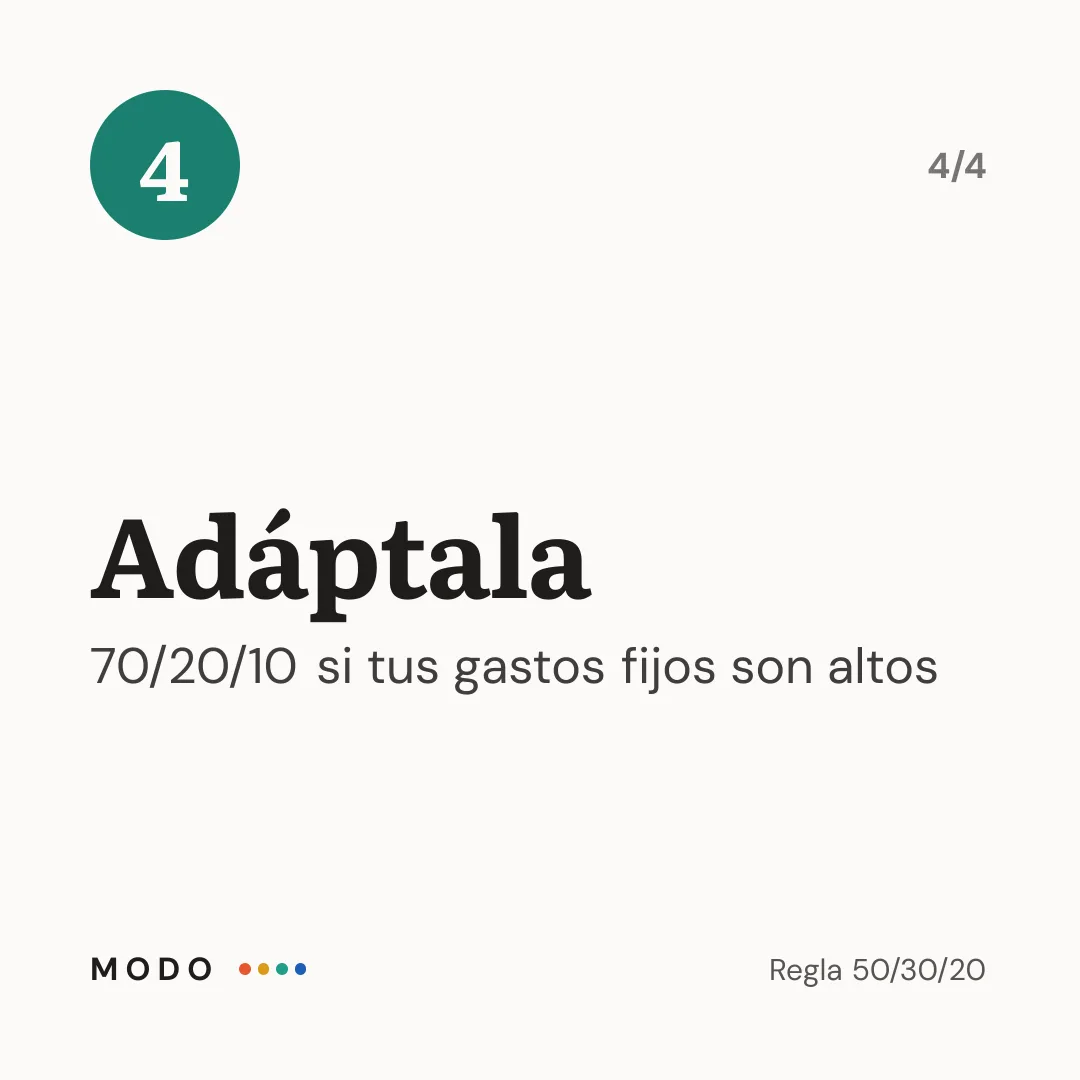
La regla es flexible. Si tus gastos fijos son altos, puedes adaptarla:
- 70/20/10: 70 % necesidades, 20 % deseos, 10 % ahorro. Útil si vives en una ciudad cara o tienes ingresos ajustados.
- 60/20/20: mantiene el 20 % de ahorro recortando los deseos.
- 80/20: la versión más simple: ahorra el 20 % el día de cobro y gasta el resto como quieras.
Lo importante no es clavar los porcentajes, sino saber dónde estás y avanzar poco a poco hacia un mayor porcentaje de ahorro.
Cómo empezar en 3 pasos
- Calcula tu ingreso neto mensual. Si es variable, usa la media de los últimos tres meses.
- Clasifica tus gastos del último mes en necesidades, deseos y ahorro. Puedes partir de tu extracto bancario.
- Compara con 50/30/20 y decide un primer ajuste realista, por ejemplo pasar del 5 % al 10 % de ahorro.
Si quieres más detalle, convierte estas tres categorías en un presupuesto personal completo.
Conclusión
La regla 50/30/20 es una forma sencilla de poner orden en tu dinero: la mitad para lo necesario, casi un tercio para disfrutar y una quinta parte para tu futuro. No es un dogma: adáptala a tu realidad, pero mantén la idea de fondo de que el ahorro tiene su parte asegurada desde el primer día.
Tu acción para hoy: multiplica tu ingreso neto por 0,5, 0,3 y 0,2, y compara esas tres cifras con lo que gastaste el mes pasado en cada bloque.
Este contenido es informativo y no constituye asesoramiento financiero.