Si solo pudieras aprender una idea de finanzas personales, debería ser esta. El interés compuesto explica por qué algunas personas con sueldos normales llegan a la jubilación con un buen patrimonio y por qué una deuda de tarjeta puede crecer sin control. Es la misma fuerza, trabajando a tu favor o en tu contra.
En esta guía verás qué es, en qué se diferencia del interés simple, cómo se calcula sin miedo a la fórmula y por qué el tiempo es el ingrediente más importante.
Qué es el interés compuesto, en cuatro pasos
Dicho de forma sencilla: el interés compuesto es ganar intereses sobre los intereses. Cada periodo, lo que ganaste se suma a tu dinero inicial, y en el periodo siguiente los intereses se calculan sobre esa cantidad mayor. Al principio el efecto es pequeño; con los años, se acelera.
Interés simple vs. compuesto
Con interés simple, los intereses se calculan siempre sobre la cantidad inicial. Con interés compuesto, se calculan sobre la cantidad inicial más los intereses acumulados.
Mira lo que ocurre con 1.000 invertidos al 8 % anual, sin añadir nada más:
- A 10 años: con interés simple tendrías 1.800; con compuesto, 2.159.
- A 20 años: simple, 2.600; compuesto, 4.661.
- A 30 años: simple, 3.400; compuesto, 10.063.
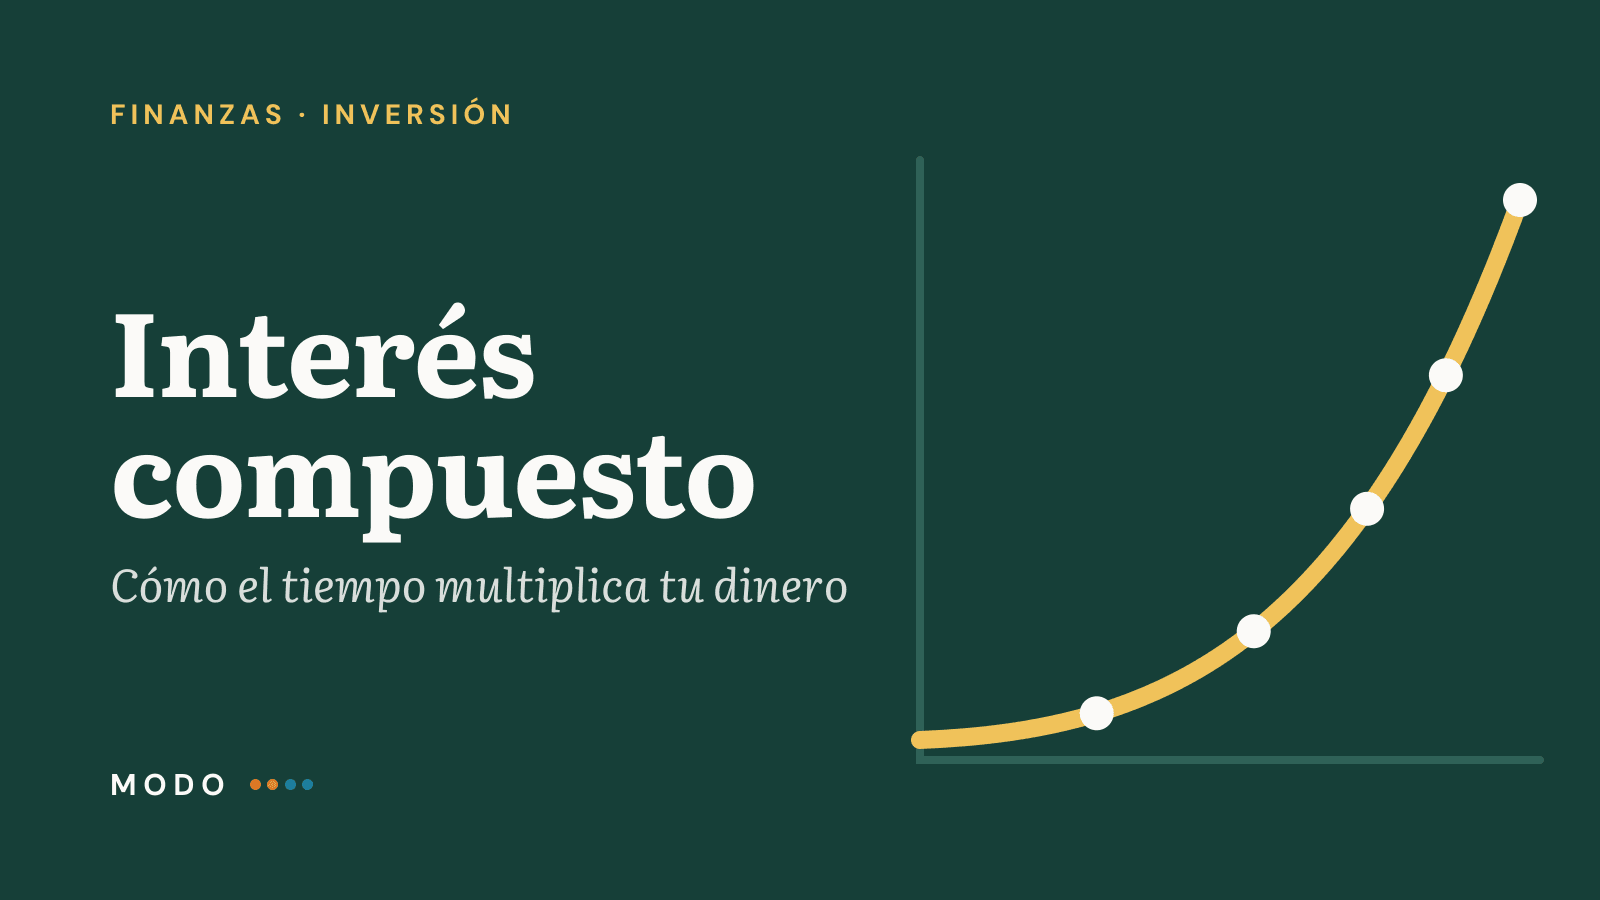
En los primeros años la diferencia es pequeña. A partir de cierto punto se dispara: en el ejemplo, a 30 años el interés compuesto casi triplica el resultado del simple. Esa curva que empieza plana y luego sube cada vez más rápido es la marca del interés compuesto.
La fórmula explicada sin miedo
La fórmula del interés compuesto es:
Capital final = Capital inicial × (1 + tasa ÷ n) elevado a (n × años)
Donde:
- Capital inicial: el dinero con el que empiezas (en el ejemplo, 1.000).
- Tasa: el interés anual en decimales (8 % = 0,08).
- n: cuántas veces al año se suman los intereses (1 si es anual, 12 si es mensual).
- Años: el tiempo que dejas el dinero.
Con los datos del ejemplo y capitalización anual: 1.000 × (1,08) elevado a 30 = 10.063. No necesitas hacerlo a mano: una hoja de cálculo o una calculadora lo resuelven en segundos. Lo importante es entender qué variables puedes controlar: cuánto aportas, a qué tasa y durante cuánto tiempo.
El factor tiempo: empezar a los 25, a los 35 o a los 45
Aquí está la lección más valiosa. Imagina tres personas que ahorran 100 al mes con una rentabilidad media del 7 % anual hasta los 65 años:
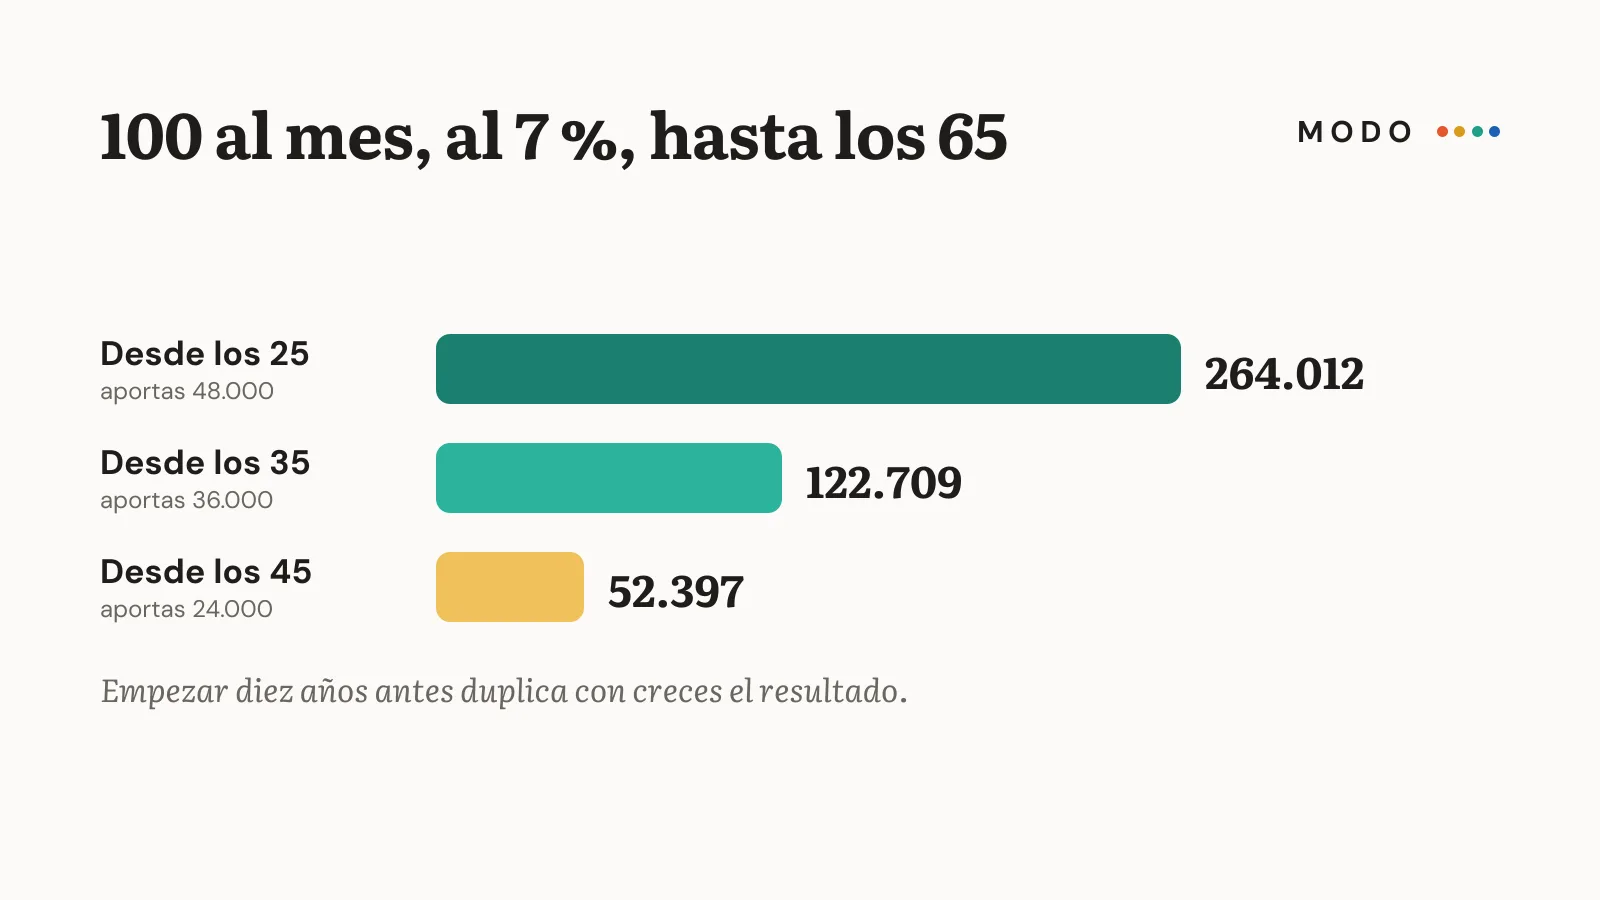
- Quien empieza a los 25 aporta 48.000 en total y llega a unos 264.000.
- Quien empieza a los 35 aporta 36.000 y llega a unos 123.000.
- Quien empieza a los 45 aporta 24.000 y llega a unos 52.000.
Empezar diez años antes no da un poco más: en este ejemplo, duplica con creces el resultado, aunque solo se aportaron 12.000 adicionales. Por eso se dice que el mejor momento para empezar fue ayer y el segundo mejor es hoy. Si no partes de cero en ahorro, te ayudará nuestra guía de cómo ahorrar dinero ganando poco.
La regla del 72
Un atajo útil para hacer cálculos mentales: divide 72 entre la tasa de interés anual y obtendrás, aproximadamente, los años que tarda tu dinero en duplicarse.
- Al 4 %: 72 ÷ 4 = 18 años.
- Al 8 %: 72 ÷ 8 = 9 años.
- Al 12 %: 72 ÷ 12 = 6 años.
Funciona muy bien para tasas entre el 4 % y el 12 %. También sirve al revés: si una deuda cobra un 24 % anual, se duplicaría en unos tres años si no la pagaras.
El lado oscuro: el interés compuesto en tus deudas
La misma fuerza que multiplica tus ahorros multiplica tus deudas. Las tarjetas de crédito suelen cobrar tasas muy altas y, si solo pagas el mínimo, los intereses se suman al saldo y generan nuevos intereses el mes siguiente. Cuando el pago mínimo apenas cubre los intereses, la deuda casi no baja aunque pagues todos los meses.
Por eso, antes de invertir, conviene eliminar las deudas caras: no tiene sentido ganar un 7 % por un lado mientras pagas un 40 % por otro. Te explicamos cómo hacerlo en cómo salir de deudas.
Cómo aprovecharlo a tu favor
- Empieza cuanto antes, aunque sea con poco. El tiempo pesa más que la cantidad.
- Aporta de forma periódica. Un aporte mensual automático hace que el efecto se acumule mes a mes.
- Reinvierte los intereses en lugar de retirarlos: son el motor del crecimiento.
- Vigila las comisiones. Una comisión anual del 1 % o 2 % parece poca cosa, pero también se «compone» en tu contra y reduce mucho el resultado a largo plazo.
- Ten paciencia. Los primeros años parecen lentos. Es normal: la curva se acelera después.
Preguntas frecuentes
¿Con cuánto dinero hay que empezar?
Con el que tengas. Lo que más pesa en el resultado es el tiempo y la constancia, no la cantidad inicial. Aportar poco cada mes durante muchos años suele dar mejores resultados que aportar mucho tarde.
¿Qué significa «capitalización mensual»?
Es la frecuencia con la que los intereses se suman a tu capital. Con capitalización mensual se suman cada mes en lugar de una vez al año, así que empiezan a generar nuevos intereses antes. A igualdad de tasa, cuanto más frecuente es la capitalización, algo mayor es el resultado.
¿El interés compuesto me protege de la inflación?
Solo si la rentabilidad que obtienes es mayor que la inflación. Si tu dinero crece un 3 % al año y los precios suben un 5 %, en realidad pierdes poder de compra aunque la cifra de tu cuenta aumente.
Conclusión
El interés compuesto convierte el tiempo en dinero: tus intereses generan nuevos intereses y el crecimiento se acelera con los años. Úsalo a tu favor empezando pronto, aportando con regularidad y evitando deudas caras y comisiones altas.
Tu acción para hoy: calcula con la regla del 72 cuánto tardaría en duplicarse tu ahorro con la tasa que te ofrece hoy tu banco y compárala con la inflación de tu país.
Este contenido es informativo y no constituye asesoramiento financiero. Las rentabilidades de los ejemplos son hipotéticas y no están garantizadas.