La tarjeta de crédito es una de las herramientas financieras más útiles y, a la vez, una de las más peligrosas. Bien usada, te permite comprar con seguridad, aplazar pagos sin coste y acumular beneficios. Mal usada, puede convertirse en una deuda que crece sola mes a mes.
La diferencia entre un caso y otro está en entender cómo funciona. En esta guía verás qué son la fecha de corte y la fecha de pago, por qué el pago mínimo es una trampa y siete reglas para usar la tarjeta sin pagar ni un solo interés.
Las reglas básicas, en cuatro láminas
Cómo funciona una tarjeta de crédito
Una tarjeta de crédito es un préstamo que el banco te concede de forma continua hasta un límite. Cada vez que pagas con ella, usas parte de ese límite; cuando devuelves el dinero, vuelve a estar disponible.
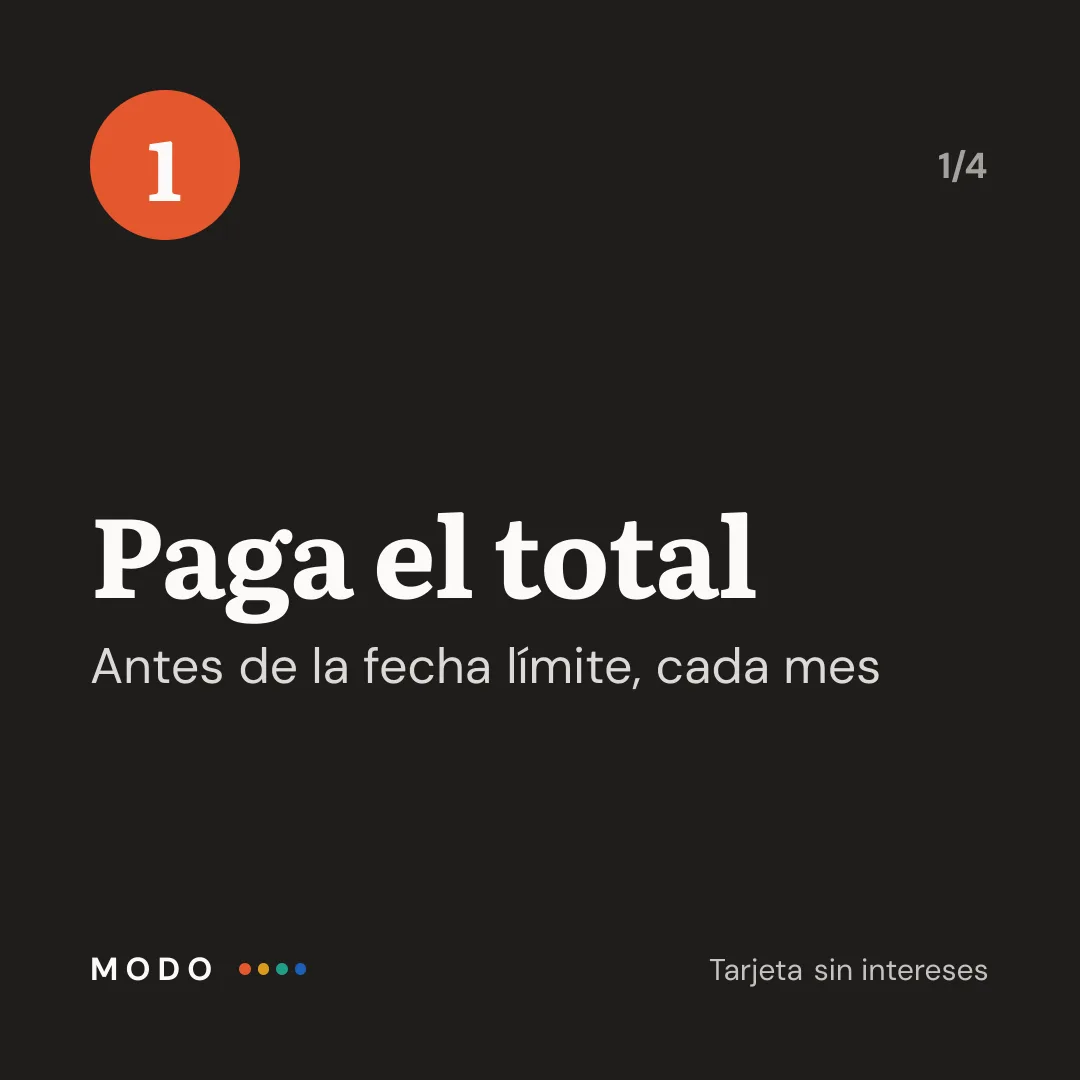
El funcionamiento se organiza en ciclos de facturación, normalmente de un mes. Al terminar cada ciclo, el banco te envía un estado de cuenta con todo lo que gastaste y te da un plazo para pagarlo. Si lo pagas completo dentro de ese plazo, no pagas intereses. Si no, empiezan a correr.
Fecha de corte y fecha límite de pago
Son las dos fechas más importantes de tu tarjeta:
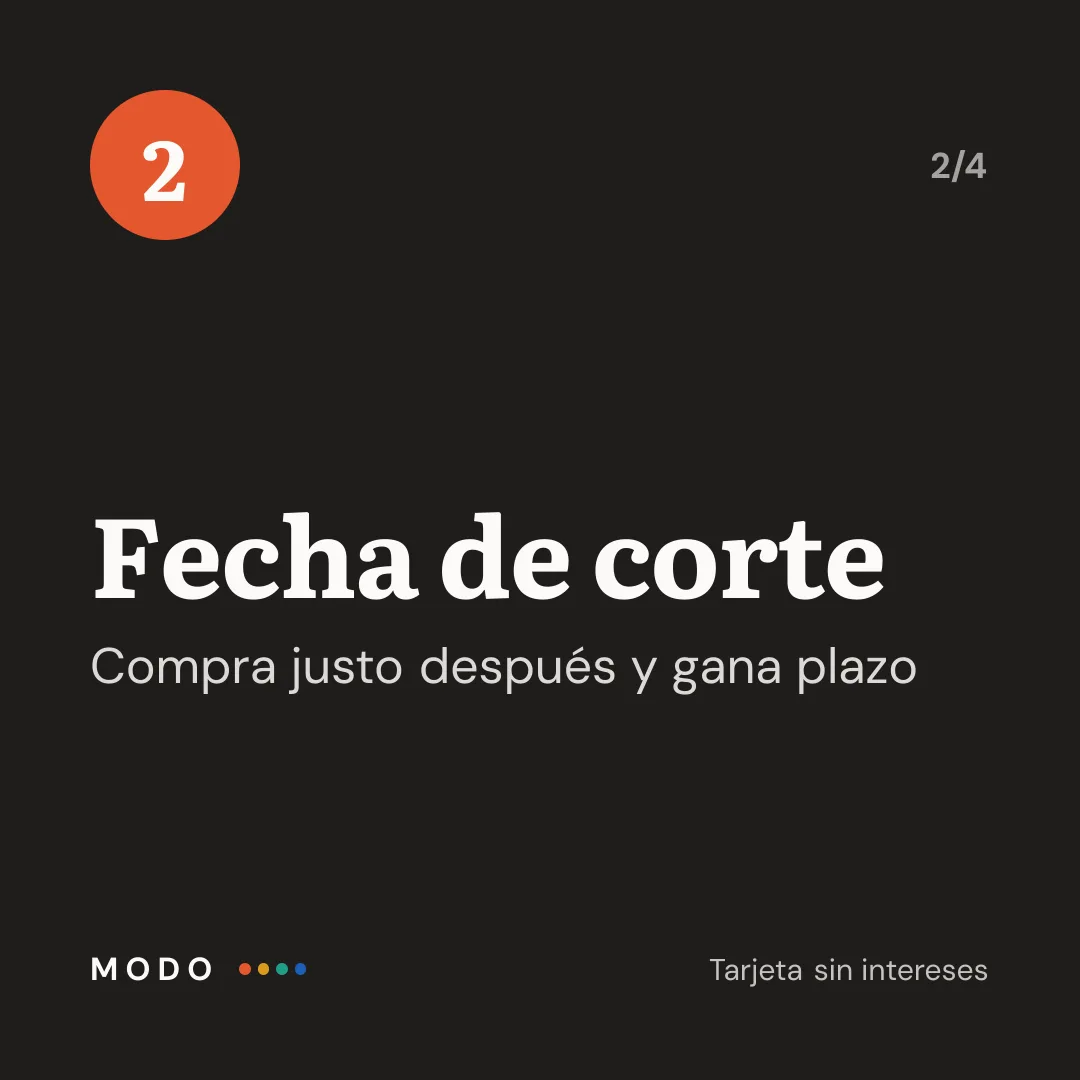
- Fecha de corte: el día en que se cierra el ciclo. Todo lo que compraste desde el corte anterior hasta ese día aparece en tu estado de cuenta.
- Fecha límite de pago: el último día para pagar sin recargos. Suele estar unos 20 días después del corte.
Un ejemplo: si tu fecha de corte es el día 5 y la de pago el día 25, una compra hecha el día 6 no se cobrará hasta el siguiente corte, el día 5 del mes siguiente, y tendrás hasta el día 25 para pagarla. Casi 50 días de plazo sin intereses. Por eso conviene hacer las compras grandes justo después de la fecha de corte.
Pago mínimo, pago sin intereses y pago total
En tu estado de cuenta verás varias cantidades:
- Pago mínimo: lo menos que puedes pagar para no caer en mora. Suele ser un pequeño porcentaje de la deuda.
- Pago para no generar intereses: lo que tienes que pagar para no pagar intereses ese mes. A veces es menor que el total, por ejemplo si tienes compras a plazos sin intereses.
- Saldo total: todo lo que debes, incluidas las compras a plazos.
El pago mínimo es la gran trampa. Mira lo que ocurre con 1.000 de deuda en una tarjeta al 40 % anual:
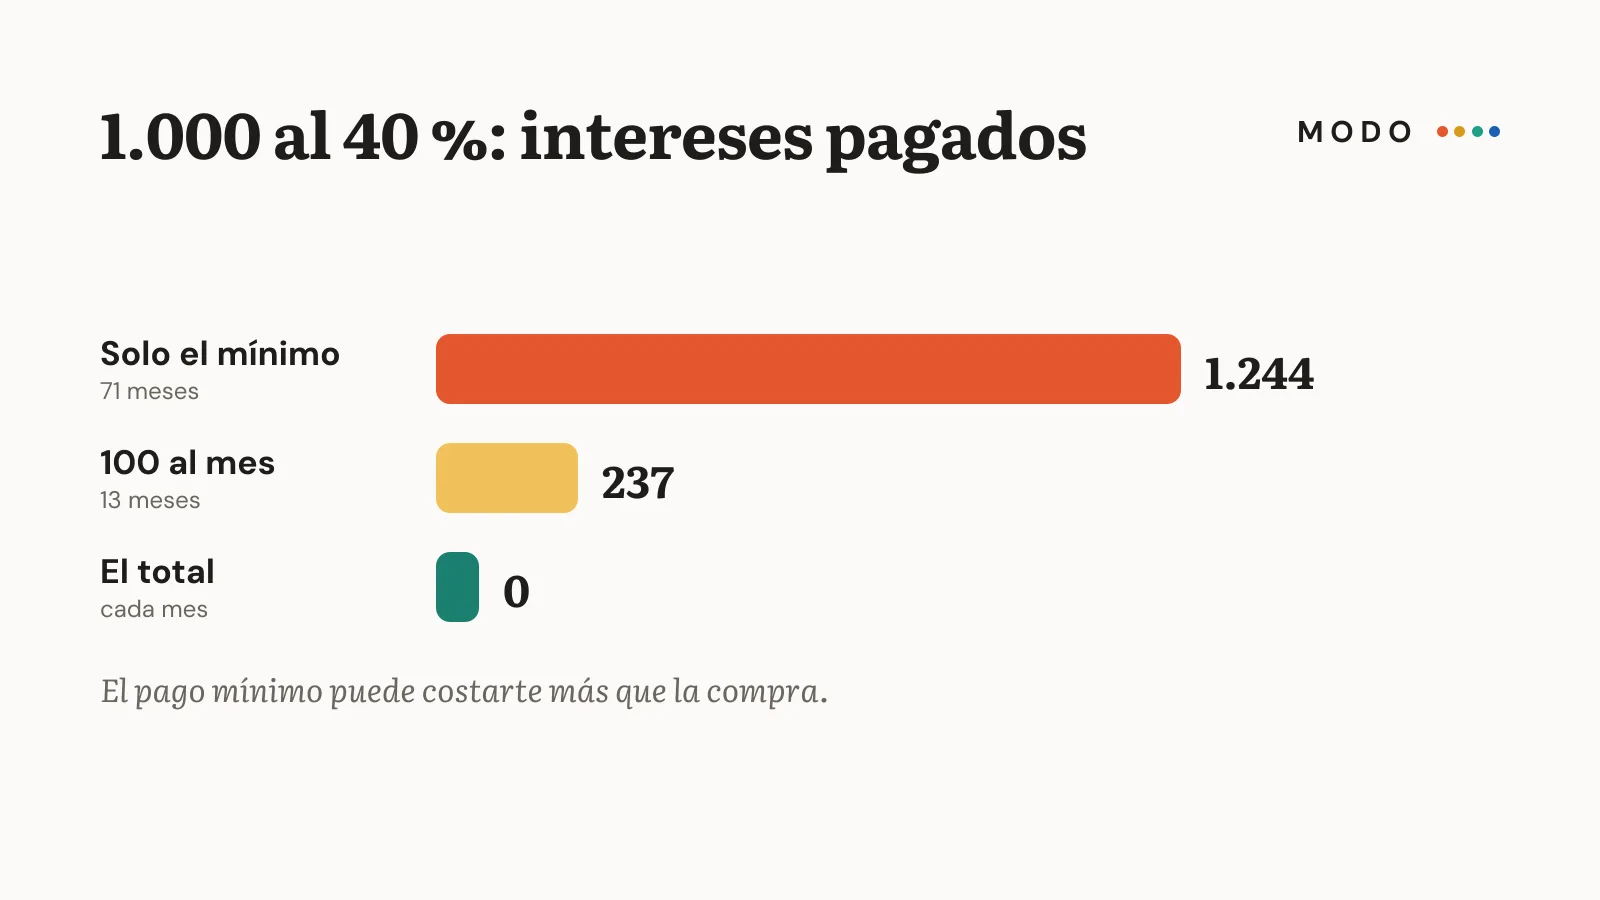
- Pagando solo el mínimo (5 %): tardarías 71 meses, casi seis años, en saldarla y pagarías 1.244 de intereses. Más de lo que compraste.
- Pagando 100 al mes: la saldas en 13 meses con 237 de intereses.
- Pagando el total antes de la fecha límite: cero intereses.
7 reglas para no pagar intereses
- Paga siempre el total (o el pago para no generar intereses) antes de la fecha límite. Es la regla de oro.
- Domicilia el pago del total para que nunca se te olvide.
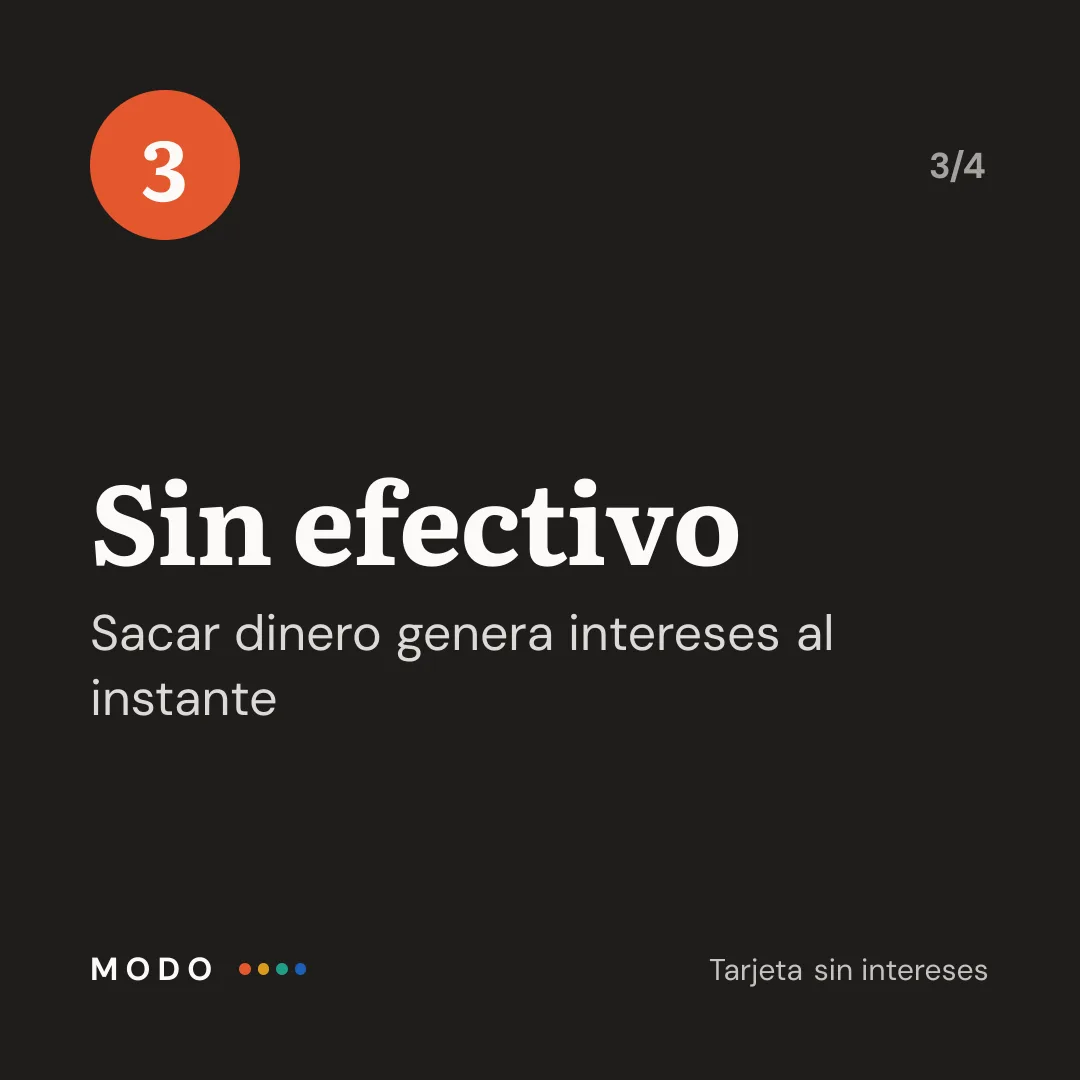
- No retires efectivo con la tarjeta de crédito. Las disposiciones de efectivo suelen tener comisión y generan intereses desde el primer día, sin plazo de gracia.
- Gasta solo lo que podrías pagar con tu cuenta. Trata la tarjeta como si fuera de débito.
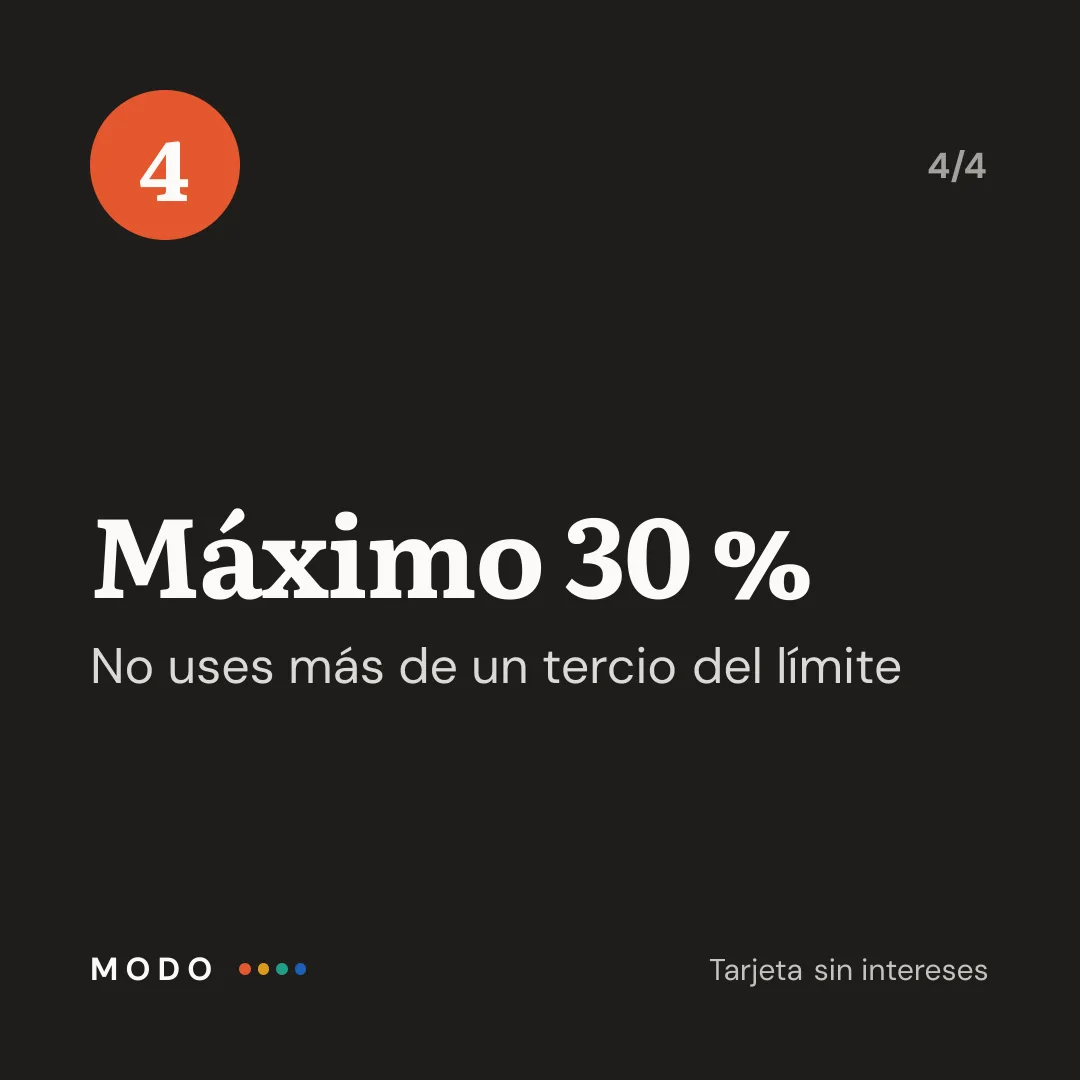
- Usa como máximo un 30 % de tu límite. Además de protegerte, ayuda a tu historial crediticio.
- Revisa cada estado de cuenta por si hay cargos que no reconoces o comisiones inesperadas.
- Ten pocas tarjetas. Una o dos son suficientes para la mayoría de personas y más fáciles de controlar.
Beneficios que sí vale la pena usar
- Protección en compras: si un producto no llega o es fraudulento, la tarjeta suele facilitar la reclamación y la devolución del cargo.
- Seguridad: si te roban los datos, el dinero en riesgo es del banco mientras investiga, no el de tu cuenta.
- Puntos o devolución de dinero (cashback): útiles solo si pagas el total cada mes; si pagas intereses, el beneficio desaparece.
- Compras a plazos sin intereses (en algunos países, «meses sin intereses» o «cuotas sin interés»): pueden ser útiles para compras grandes, pero suman cuotas que se acumulan. Úsalas con un límite claro.
Señales de que la tarjeta te está controlando
- Pagas solo el mínimo o algo más que el mínimo.
- Usas una tarjeta para pagar otra.
- No sabes cuánto debes sin mirar la app.
- Usas la tarjeta para gastos del día a día porque no te llega el sueldo.
Si te reconoces en alguna, es momento de hacer un plan. Te lo explicamos paso a paso en cómo salir de deudas.
Conclusión
Una tarjeta de crédito no cobra intereses si pagas el total antes de la fecha límite cada mes. Aprovecha el plazo entre la fecha de corte y la de pago, domicilia el pago total, no saques efectivo con ella y huye del pago mínimo, que puede hacer que pagues más en intereses que lo que compraste.
Tu acción para hoy: busca en tu último estado de cuenta tus fechas de corte y de pago, apúntalas en tu calendario y activa la domiciliación del pago total.
Este contenido es informativo y no constituye asesoramiento financiero.