Llegas a la mitad del mes y no sabes muy bien en qué se ha ido el dinero. El problema no suele ser que gastes mucho en algo concreto, sino que los gastos de distintas categorías se mezclan en la misma cuenta y es difícil saber cuándo parar.
El método de los sobres resuelve eso de forma muy visual: cada categoría de gasto tiene su propio «sobre» con una cantidad fija, y cuando el sobre se vacía, se acabó el gasto en esa categoría hasta el mes siguiente. En esta guía verás cómo aplicarlo con efectivo, su versión digital y para quién funciona mejor.
El método en cuatro pasos
Qué es el método de los sobres
Es una forma de presupuesto muy antigua: antes de que existieran las tarjetas, muchas familias cobraban en efectivo y repartían el dinero en sobres con nombres como «comida», «transporte» o «ropa». Lo que había en cada sobre era lo que se podía gastar.
Funciona por una razón sencilla: pone un límite visible a cada categoría. Con una tarjeta, es fácil gastar sin darse cuenta; con un sobre que se va vaciando, el límite se ve y se siente. Además, gastar en efectivo suele doler más que pagar con tarjeta, y eso frena las compras impulsivas.
Cómo aplicarlo con efectivo
- Calcula tu ingreso del mes y descuenta los gastos fijos que pagas por domiciliación (alquiler, servicios, préstamos) y lo que vas a ahorrar.
- Elige las categorías variables que más te cuesta controlar. Las habituales: comida, ocio, transporte, ropa y caprichos.
- Asigna una cantidad a cada una según lo que gastaste de media los últimos meses, con algún pequeño recorte.
- Saca el efectivo el día de cobro y repártelo en sobres con el nombre de cada categoría.
- Paga cada gasto con el dinero de su sobre. Cuando un sobre se vacía, no se gasta más en esa categoría hasta el mes siguiente.
¿Y si un sobre se vacía antes de tiempo? Puedes pasar dinero de otro sobre, pero solo de forma consciente: si te faltan 20 para comida, salen del sobre de ocio, no de tu ahorro.
La versión digital
Hoy muchos pagamos casi todo con tarjeta o con el móvil, así que el método se ha adaptado:
- Subcuentas o «huchas» del banco: muchas apps bancarias permiten crear espacios separados dentro de tu cuenta. Crea uno por categoría y mueve el dinero el día de cobro.
- Varias tarjetas o cuentas: una cuenta para gastos fijos, otra para gastos variables con tarjeta y otra para ahorro.
- Apps de presupuesto que asignan cada unidad de tu sueldo a una categoría y te avisan cuando te acercas al límite.
- Una hoja de cálculo con el saldo de cada «sobre», que actualizas cada pocos días.
La versión digital es más cómoda y segura que llevar efectivo, pero requiere más disciplina: el límite no se ve físicamente, así que tienes que mirar los saldos con frecuencia.
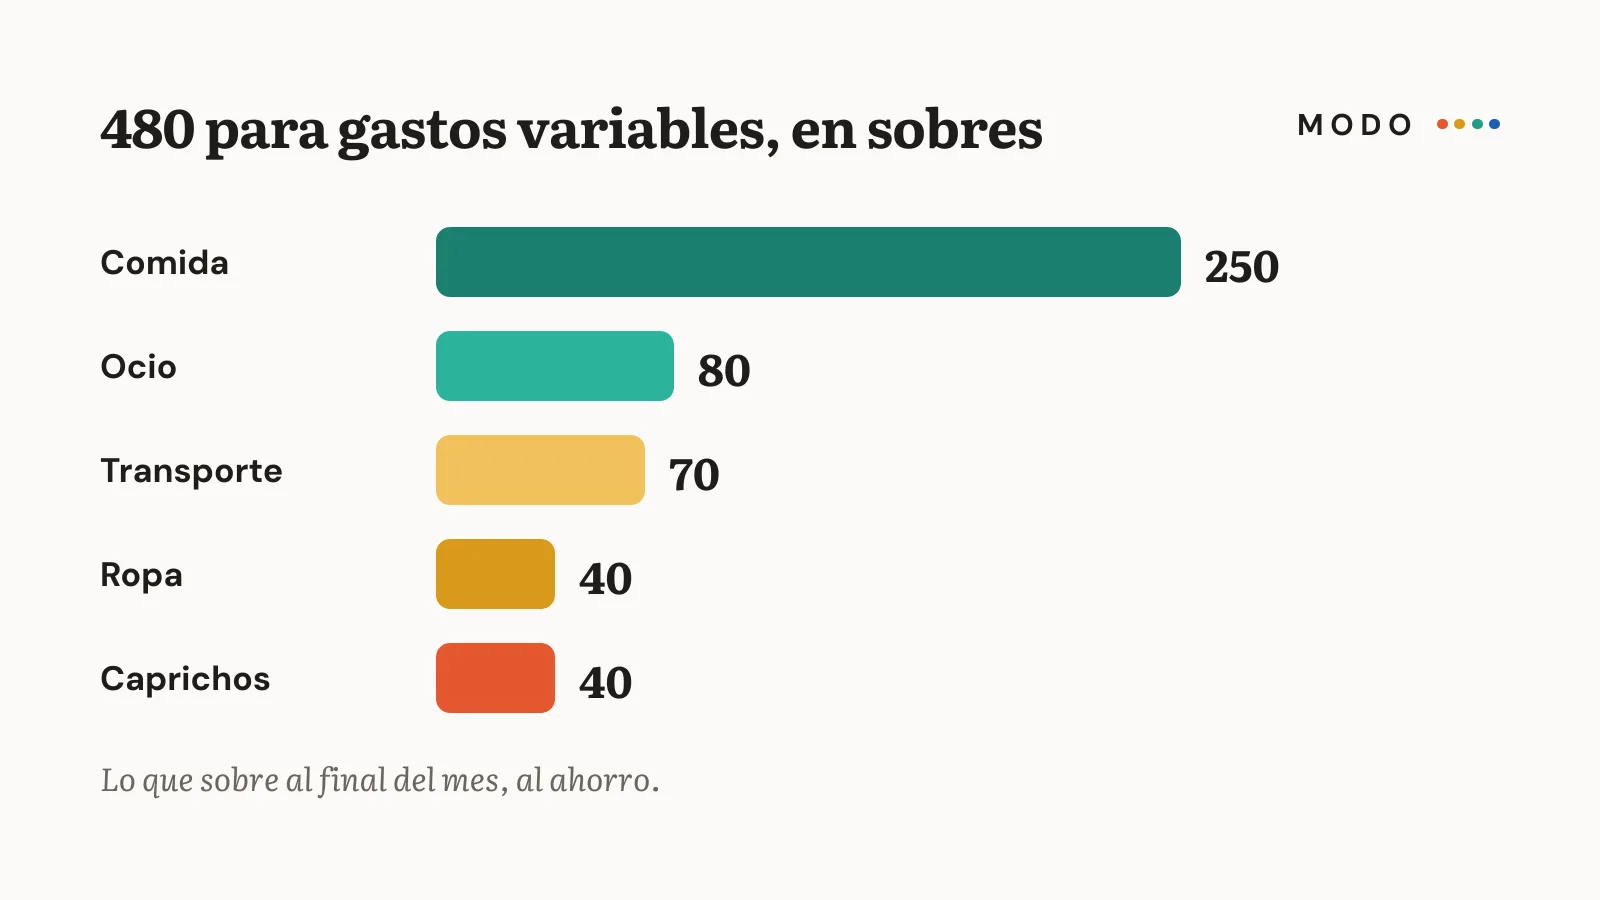
Ejemplo de un mes con sobres
Imagina a alguien con un ingreso de 1.200 al mes. Primero paga los fijos (alquiler, servicios e internet: 600) y aparta el ahorro (120). Le quedan 480 para gastos variables, que reparte así:
- Comida: 250
- Transporte: 70
- Ocio: 80
- Ropa y cuidado personal: 40
- Caprichos e imprevistos pequeños: 40
Al final del mes, lo que sobra en cualquier sobre puede ir al ahorro o quedarse en ese sobre para el mes siguiente.
Ventajas y desventajas
Ventajas:
- Es muy visual y fácil de entender.
- Frena las compras impulsivas, sobre todo con efectivo.
- Te obliga a priorizar: si quieres más en un sobre, tienes que quitar de otro.
Desventajas:
- Llevar mucho efectivo tiene riesgos (pérdida, robo) y es incómodo para compras online.
- Requiere constancia al principio, hasta que los importes se ajustan a tu realidad.
- No sirve para todo: los gastos fijos y el ahorro funcionan mejor con domiciliaciones y transferencias automáticas.
Para quién funciona mejor
- Personas que gastan de más con tarjeta sin darse cuenta.
- Quienes tienen ingresos ajustados y necesitan controlar cada categoría.
- Quienes están empezando a presupuestar y quieren algo concreto y sencillo.
Si ya controlas bien tus gastos, quizá te baste con la regla 50/30/20 o un presupuesto personal en una hoja de cálculo.
Conclusión
El método de los sobres pone un límite visible a cada categoría de gasto: lo que hay en el sobre es lo que puedes gastar. Puedes hacerlo con efectivo o con subcuentas en tu banco. Úsalo para los gastos variables que más te cuesta controlar y deja que los fijos y el ahorro se paguen solos.
Tu acción para hoy: elige dos categorías que se te descontrolan (por ejemplo, comida fuera y ocio), asígnales una cantidad para este mes y sepáralas en efectivo o en una subcuenta de tu banco.
Si los pequeños gastos son tu punto débil, mira también nuestra lista de gastos hormiga.
Este contenido es informativo y no constituye asesoramiento financiero.