Tienes 40, 45 o 50 años y te das cuenta de que apenas has ahorrado para la jubilación. Es una situación muy común, y suele venir acompañada de una sensación de «ya es tarde». No lo es. Empezar a los 40 o a los 50 exige más esfuerzo que empezar a los 25, pero todavía quedan muchos años para construir un buen colchón, y además sueles estar en tu etapa de mayores ingresos.
En esta guía verás cuánto necesitas, cómo acelerar el ahorro si empiezas tarde, dónde invertir a largo plazo y los errores más caros que debes evitar.
Tu plan, en cuatro láminas
Cuánto necesitas para jubilarte
El primer paso es ponerle un número a la meta. Una forma sencilla de estimarlo es la regla del 4 %, que surge de estudios estadounidenses de los años noventa, como el del asesor William Bengen y el conocido Trinity Study. Según esos estudios, retirar cada año en torno al 4 % de una cartera diversificada ha permitido históricamente que el dinero dure unos 30 años en la mayoría de escenarios.
Dicho de otra forma: multiplica por 25 lo que querrás gastar al año de tus ahorros (además de lo que te dé la pensión pública).
- Si quieres complementar tu pensión con 12.000 al año, necesitarías reunir unos 300.000.
- Si te bastan 6.000 al año, unos 150.000.
Es una referencia, no una garantía: depende de la rentabilidad, la inflación y tu esperanza de vida. Pero te da un objetivo concreto.
Qué cubre la pensión pública
Cada país tiene su propio sistema de pensiones, con reglas muy distintas sobre la edad de jubilación, los años cotizados y la cuantía. En muchos casos la pensión pública no cubre todo tu nivel de vida actual, y su futuro depende de cambios demográficos y políticos.
Antes de hacer tus cálculos, consulta en el organismo oficial de tu país cuánto podrías cobrar con lo que llevas cotizado. Muchos ofrecen simuladores en línea. La diferencia entre esa pensión y lo que necesitas es lo que tendrás que cubrir con tus ahorros.
Cómo acelerar si empiezas tarde
Así cambia el ahorro mensual necesario para reunir 300.000 a los 65, suponiendo una rentabilidad media del 6 % anual:
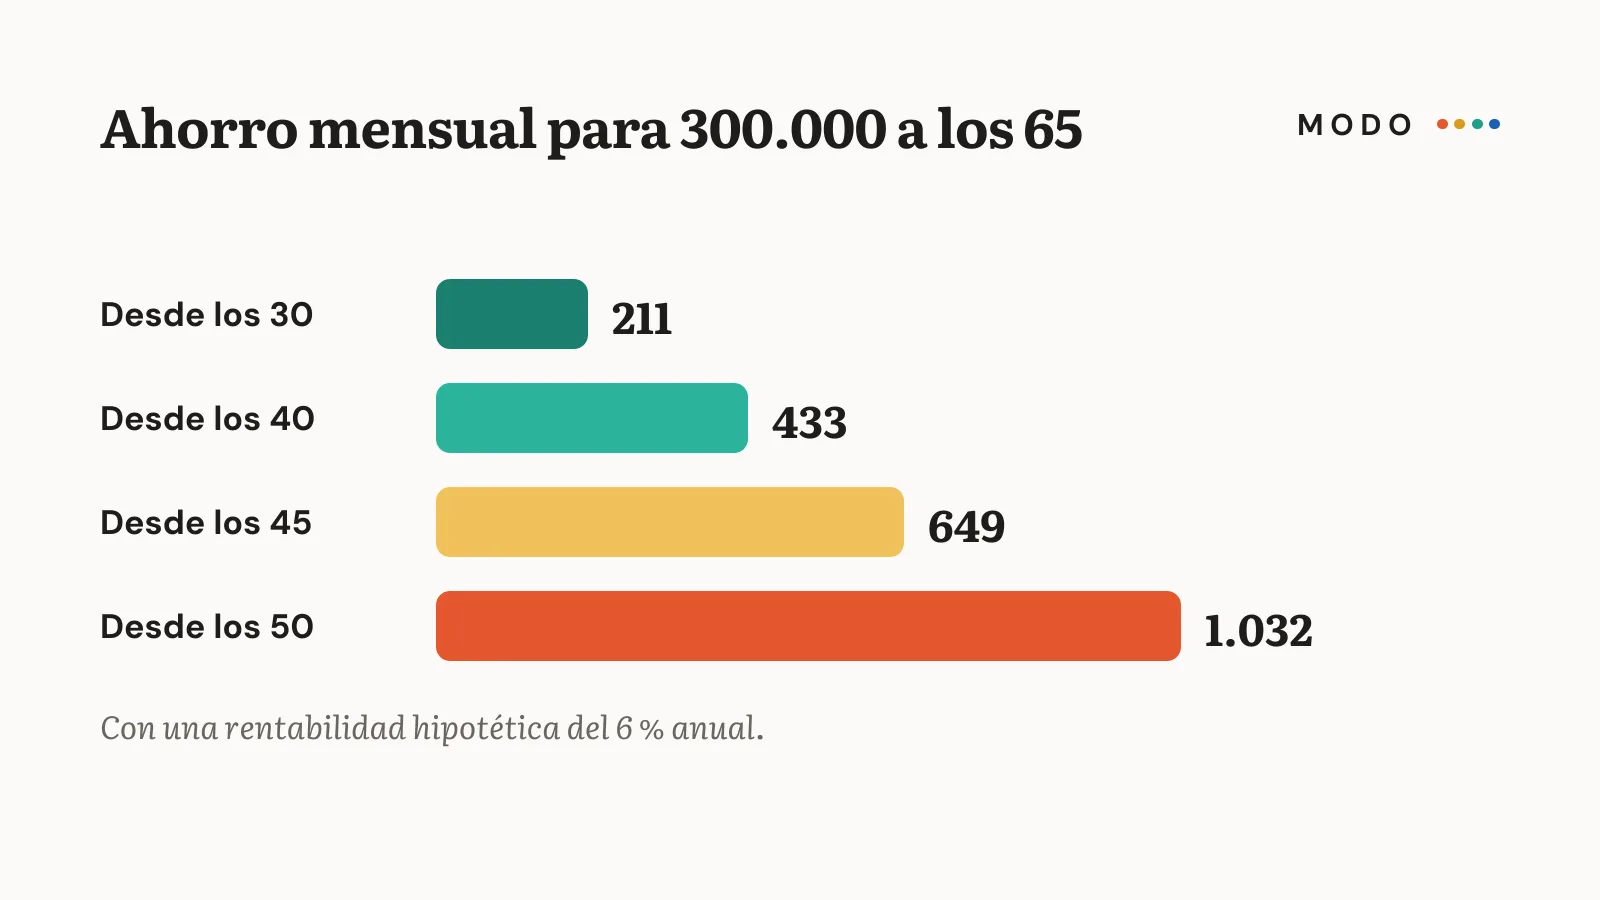
- Empezando a los 30: unos 211 al mes.
- A los 40: unos 433 al mes.
- A los 45: unos 649 al mes.
- A los 50: unos 1.032 al mes.
Si las cifras de los 45 o 50 te parecen inalcanzables, no te desanimes: cualquier cantidad cuenta, y puedes combinar varias palancas:
- Sube el porcentaje de ahorro cada vez que aumenten tus ingresos o terminen gastos grandes, como un préstamo o los estudios de tus hijos.
- Revisa los gastos grandes: vivienda, coche y seguros son donde más se puede ajustar.
- Destina los ingresos extraordinarios: pagas extra, herencias, ventas.
- Aprovecha los incentivos fiscales que tu país ofrezca para el ahorro de jubilación, si los hay.
- Plantéate trabajar unos años más o hacerlo a tiempo parcial: cada año extra suma aportaciones y reduce los años que tendrás que vivir de tus ahorros.
Dónde invertir para el largo plazo
Con 15 o 25 años por delante, todavía hay tiempo para que la inversión trabaje:
- Diversifica: fondos indexados globales o fondos de pensiones con comisiones bajas son una buena base. Te lo explicamos en fondos indexados.
- Reduce el riesgo a medida que te acercas a la jubilación: aumenta poco a poco la parte de renta fija para no depender de una caída de la bolsa justo antes de retirarte. Lo vemos en riesgo y rentabilidad.
- Vigila las comisiones: con muchos años por delante, cada punto de comisión pesa mucho por el efecto del interés compuesto.
- Automatiza el aporte mensual para que no dependa de tu fuerza de voluntad.
Errores caros
- Retirar el dinero antes de tiempo para gastos que no son emergencias.
- Ponerlo todo en un solo activo: una vivienda, las acciones de tu empresa o una inversión «segura» que alguien te recomendó.
- Asumir demasiado riesgo para recuperar el tiempo perdido. Las prisas llevan a apuestas que pueden salir muy mal.
- No tener fondo de emergencia: sin él, cualquier imprevisto te obliga a tocar el ahorro de jubilación.
- Esperar al momento perfecto. Cada año que pasa sin empezar encarece el esfuerzo.
Conclusión
Nunca es tarde para empezar a ahorrar para tu jubilación. Calcula cuánto necesitas (gasto anual deseado × 25), consulta qué te cubrirá la pensión pública, ahorra con constancia y aumenta el porcentaje en cuanto puedas, invierte de forma diversificada y con comisiones bajas, y reduce el riesgo a medida que te acercas a la meta.
Tu acción para hoy: busca el simulador de pensiones del organismo oficial de tu país y calcula cuánto podrías cobrar. Después, estima la diferencia con lo que necesitarás.
Este contenido es informativo y no constituye asesoramiento financiero. Las rentabilidades de los ejemplos son hipotéticas y no están garantizadas.