Elegir acciones, adivinar qué empresa subirá, comprar y vender en el momento justo. Así imagina mucha gente la inversión, y por eso les parece algo reservado a expertos. Los fondos indexados proponen lo contrario: en lugar de intentar ganar al mercado, compras el mercado entero de una vez, con comisiones muy bajas.
Por eso suelen ser la primera recomendación para quien empieza a invertir a largo plazo. En esta guía verás qué son, cómo funcionan, sus ventajas, sus riesgos y qué mirar antes de elegir uno.
Lo esencial, en cuatro láminas
Qué es un índice bursátil
Un índice es una cesta de empresas que representa a un mercado. Su valor sube o baja según lo que hagan las empresas que lo forman. Algunos ejemplos conocidos:
- S&P 500: las 500 mayores empresas cotizadas de Estados Unidos.
- MSCI World: más de mil grandes empresas de países desarrollados de todo el mundo.
- Índices nacionales, como el de la bolsa de tu país.
Un índice no se puede comprar directamente: es solo una medida. Para invertir en él existen los fondos indexados.
Qué es un fondo indexado (y un ETF)
Un fondo indexado es un fondo de inversión que copia la composición de un índice. Si el índice tiene un 5 % de su peso en una empresa, el fondo también. No hay un gestor eligiendo empresas; el fondo se limita a replicar el índice, y por eso sus costes son tan bajos.
La idea la popularizó John Bogle, fundador de la gestora Vanguard, que lanzó en 1976 uno de los primeros fondos indexados para pequeños inversores.
Un ETF (fondo cotizado) es muy parecido, pero se compra y se vende en bolsa como si fuera una acción, a lo largo del día. Muchos ETF también replican índices. La elección entre uno y otro depende sobre todo de lo que ofrezca tu banco o bróker y de la fiscalidad de tu país.
Ventajas
- Diversificación instantánea: con una sola compra tienes un trocito de cientos o miles de empresas. Si a una le va mal, apenas se nota.
- Comisiones bajas: suelen cobrar una fracción de lo que cobran los fondos con gestión activa.
- Sencillez: no tienes que analizar empresas ni seguir las noticias cada día.
- Buen historial frente a la gestión activa: los informes SPIVA, que S&P Dow Jones Indices publica desde hace años, muestran que la mayoría de los fondos de gestión activa no consiguen superar a su índice de referencia en periodos largos, sobre todo después de comisiones.
Las comisiones importan más de lo que parece. Así crecerían 10.000 invertidos durante 30 años con una rentabilidad bruta del 7 % anual, según la comisión:
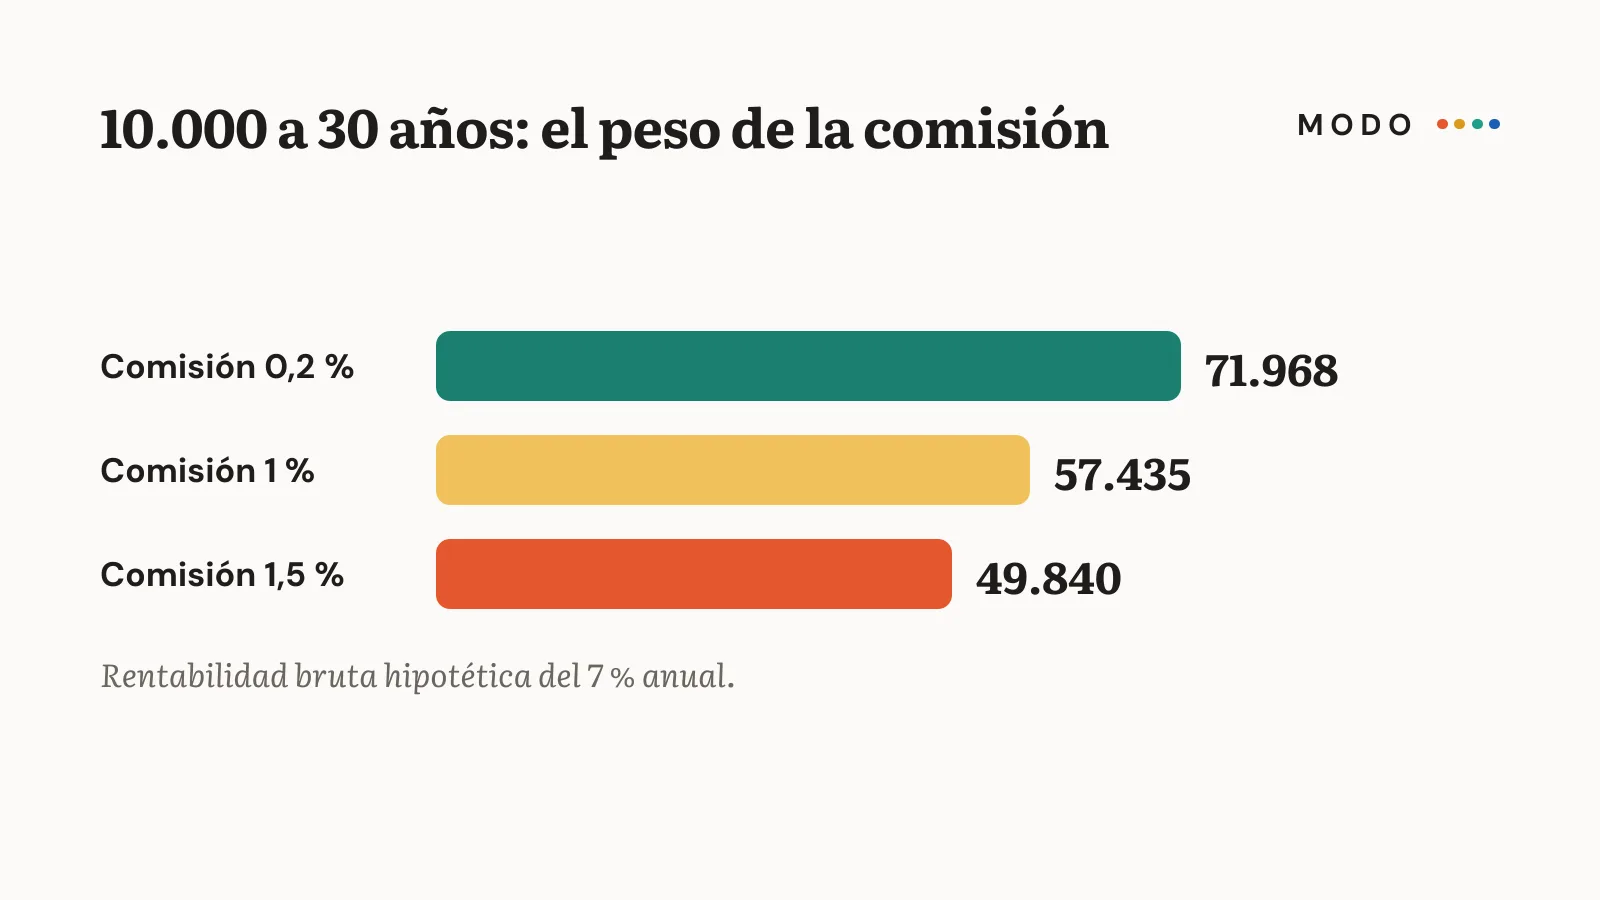
- Con una comisión del 0,2 %: unos 72.000.
- Con una del 1 %: unos 57.400.
- Con una del 1,5 %: unos 49.800.
Riesgos y desventajas
- Siguen al mercado, también hacia abajo. Si la bolsa cae un 30 %, tu fondo caerá parecido. Necesitas tiempo y estómago para no vender en pánico.
- Riesgo de divisa: si inviertes en un índice de otro país, el tipo de cambio afectará a tu rentabilidad.
- No superarás al mercado: obtendrás su rentabilidad menos una pequeña comisión. Para la mayoría, eso es una ventaja.
- No son para el corto plazo. Para dinero que vas a necesitar en uno o dos años, mejor productos sin riesgo.
Qué mirar antes de elegir uno
- El índice que replica: cuanto más amplio y diversificado (por ejemplo, uno global), menor el riesgo de concentración.
- La comisión total anual (a menudo llamada TER o gastos corrientes). Cuanto más baja, mejor.
- Cómo replica el índice: comprando las acciones (física) o mediante derivados (sintética). La física es la más sencilla de entender.
- Acumulación o distribución: si reinvierte los dividendos automáticamente o te los paga. Para el largo plazo, la acumulación aprovecha mejor el interés compuesto.
- La entidad que lo vende: que esté regulada en tu país.
Cómo se compran
Se compran a través de un banco, una gestora o un bróker regulado. Los pasos generales: abrir una cuenta de inversión, completar el test de perfil de inversor, buscar el fondo o ETF y elegir si haces una aportación única o aportes periódicos. Los aportes mensuales automáticos son una gran forma de empezar con poco y de no preocuparte por el momento de entrada.
Antes de nada, asegúrate de cumplir los requisitos previos que explicamos en cómo empezar a invertir con poco dinero y de conocer tu tolerancia al riesgo.
Conclusión
Los fondos indexados te permiten invertir en cientos o miles de empresas a la vez, con comisiones muy bajas y sin tener que elegir acciones. No evitan las caídas del mercado, así que son para el largo plazo. Fíjate en el índice que replican, en su comisión y en que la entidad esté regulada, y aporta con constancia.
Tu acción para hoy: busca en tu banco o en un bróker regulado de tu país qué fondos indexados o ETF ofrecen y compara su comisión anual.
Este contenido es informativo y no constituye asesoramiento financiero. Toda inversión conlleva riesgos, incluida la posible pérdida del capital invertido. Las rentabilidades de los ejemplos son hipotéticas.