«Invertir es para ricos.» «Hace falta mucho dinero para empezar.» «Es como apostar en el casino.» Son ideas muy extendidas que hacen que mucha gente deje su dinero parado en la cuenta, perdiendo valor año tras año por la inflación.
La realidad es que hoy se puede empezar a invertir con cantidades pequeñas, siempre que se haga con orden y sin buscar atajos. En esta guía verás qué hacer antes de invertir, los conceptos básicos, las opciones para empezar con poco y los errores más caros de los principiantes.
Tu plan en cuatro láminas
Antes de invertir: 3 requisitos
Invertir sin tener la base cubierta es la forma más rápida de perder dinero o de tener que vender en el peor momento. Antes de empezar, asegúrate de que:
- No tienes deudas caras. Si pagas un 30 % o un 40 % en la tarjeta de crédito, ninguna inversión razonable te dará tanto. Primero, sal de las deudas.
- Tienes un fondo de emergencia, de al menos unos meses de gastos. Así no tendrás que vender tus inversiones si surge un imprevisto. Te explicamos cuánto en fondo de emergencia.
- Tienes una meta y un plazo. No es lo mismo invertir para la entrada de una casa en tres años que para la jubilación dentro de treinta.
Conceptos básicos
- Rentabilidad: lo que ganas (o pierdes) con una inversión, normalmente en porcentaje anual.
- Riesgo: la posibilidad de que el valor baje o de no recuperar todo lo invertido. En general, más rentabilidad esperada implica más riesgo.
- Liquidez: lo rápido que puedes convertir la inversión en dinero sin perder valor.
- Diversificación: repartir el dinero entre muchas inversiones distintas para que una mala no arruine el conjunto.
- Horizonte temporal: el tiempo que vas a mantener la inversión. Cuanto más largo, más tiempo tienes para recuperarte de las caídas.
Opciones para empezar con poco
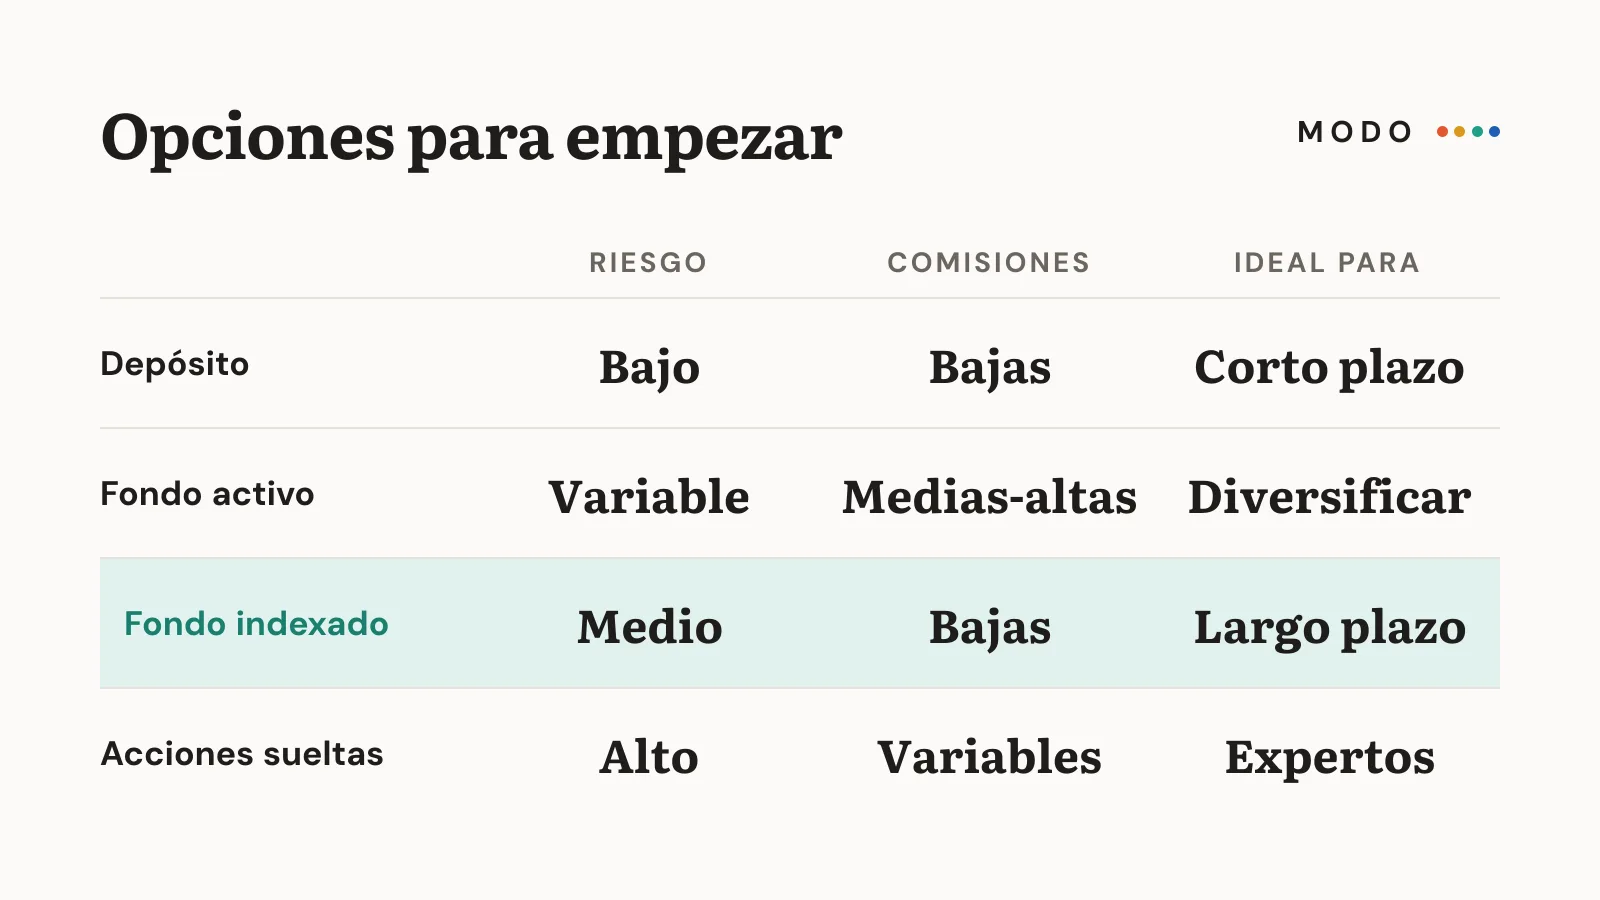
- Cuentas remuneradas y depósitos a plazo: bajo riesgo y baja rentabilidad. Buenos para el fondo de emergencia y metas a corto plazo.
- Fondos de inversión: reúnen el dinero de muchos inversores y lo gestiona un profesional. Permiten diversificar con poco dinero, pero conviene mirar bien las comisiones.
- Fondos indexados y ETF: replican un índice completo, como el de las mayores empresas de un país o del mundo, con comisiones bajas. Son la opción que más se recomienda a principiantes para el largo plazo. Te lo explicamos en fondos indexados.
- Planes de ahorro o pensiones: productos pensados para la jubilación, a veces con ventajas fiscales según el país.
- Acciones individuales: comprar acciones de una sola empresa concentra mucho el riesgo. Mejor dejarlo para cuando tengas experiencia, y siempre con una parte pequeña.
Cómo elegir según tu perfil
Tu perfil de inversor depende de tu edad, tus metas, tu situación y, sobre todo, de cómo reaccionarías si tu inversión bajara un 20 %:
- Conservador: prefieres no ver pérdidas aunque ganes poco. Más depósitos y renta fija.
- Moderado: aceptas algunas caídas temporales a cambio de algo más de rentabilidad. Combinación de renta fija y fondos de renta variable.
- Dinámico: tienes un horizonte largo y toleras caídas importantes. Mayor peso de renta variable diversificada.
Lo vemos con más detalle en riesgo y rentabilidad.
Errores de principiante
- Buscar hacerse rico rápido. Las promesas de rentabilidades altas y garantizadas son, casi siempre, estafas.
- Seguir a «gurús» de redes sociales que no conoces ni sabes cómo ganan dinero.
- No mirar las comisiones. Una comisión anual del 2 % puede comerse una gran parte de tu rentabilidad con los años.
- Vender en pánico cuando el mercado cae. Las caídas son normales; vender en el peor momento convierte una pérdida temporal en definitiva.
- Invertir en lo que no entiendes. Si no puedes explicar en qué inviertes, no inviertas.
- No comprobar quién te lo vende. Usa siempre entidades autorizadas por el regulador de tu país (como la CNMV en España, la CNBV en México o la Superintendencia del Mercado de Valores en otros países).
Tu plan en 5 pasos
- Cubre la base: sin deudas caras y con fondo de emergencia.
- Define tu meta y tu plazo.
- Elige un producto sencillo y diversificado, como un fondo indexado global, en una entidad regulada.
- Automatiza un aporte mensual, aunque sea pequeño. El tiempo y la constancia hacen el trabajo gracias al interés compuesto.
- Revisa una o dos veces al año, no cada día.
Conclusión
Empezar a invertir con poco dinero es posible si sigues un orden: primero elimina las deudas caras y crea tu fondo de emergencia; después elige productos sencillos, diversificados y con comisiones bajas en entidades reguladas, y aporta cada mes con paciencia. Lo importante no es acertar el momento, sino empezar y mantenerse.
Tu acción para hoy: comprueba si cumples los tres requisitos previos (sin deudas caras, fondo de emergencia y una meta con plazo). Si los cumples, busca qué entidad reguladora supervisa las inversiones en tu país.
Este contenido es informativo y no constituye asesoramiento financiero. Toda inversión conlleva riesgos, incluida la posible pérdida del capital invertido.