Una avería del coche, una visita al dentista, quedarte sin trabajo de un día para otro. Los imprevistos no avisan, y cuando llegan sin dinero apartado solo quedan dos salidas: la tarjeta de crédito o pedir prestado. Así es como un problema puntual se convierte en una deuda que dura meses.
Un fondo de emergencia es el colchón que evita ese círculo. En esta guía verás cuánto necesitas según tu situación, dónde guardarlo y cómo reunirlo paso a paso, aunque ahora mismo ganes poco.
El fondo de emergencia en cuatro pasos
Qué es y qué NO es una emergencia
Un fondo de emergencia es dinero apartado solo para gastos imprevistos, necesarios y urgentes. Las tres condiciones importan.
Sí son emergencias:
- Perder el trabajo o una bajada fuerte de ingresos.
- Gastos médicos o dentales urgentes.
- Una avería del coche que necesitas para trabajar.
- Una reparación urgente en casa (una fuga, la caldera en invierno).
- Un viaje inesperado por un problema familiar.
No son emergencias:
- Las vacaciones, aunque sean «una oportunidad».
- Las rebajas o un móvil nuevo.
- Gastos que sabías que llegarían, como el seguro anual o la vuelta al colegio. Esos van en tu presupuesto personal.
¿3, 6 o 12 meses? Cómo calcular el tuyo
La recomendación más habitual es reunir entre 3 y 6 meses de gastos esenciales. Ojo: de gastos, no de sueldo. Cuenta solo lo imprescindible: vivienda, servicios, comida, transporte, seguros y pagos mínimos de deudas.
Para decidir dónde te sitúas, piensa en tu estabilidad:
- 3 meses: empleo estable, sin personas a tu cargo y con pocos gastos fijos.
- 6 meses: si tienes hijos, eres la única fuente de ingresos de tu hogar o tu sector cambia mucho.
- 9 a 12 meses: si trabajas por tu cuenta, tus ingresos son muy variables o tienes problemas de salud.
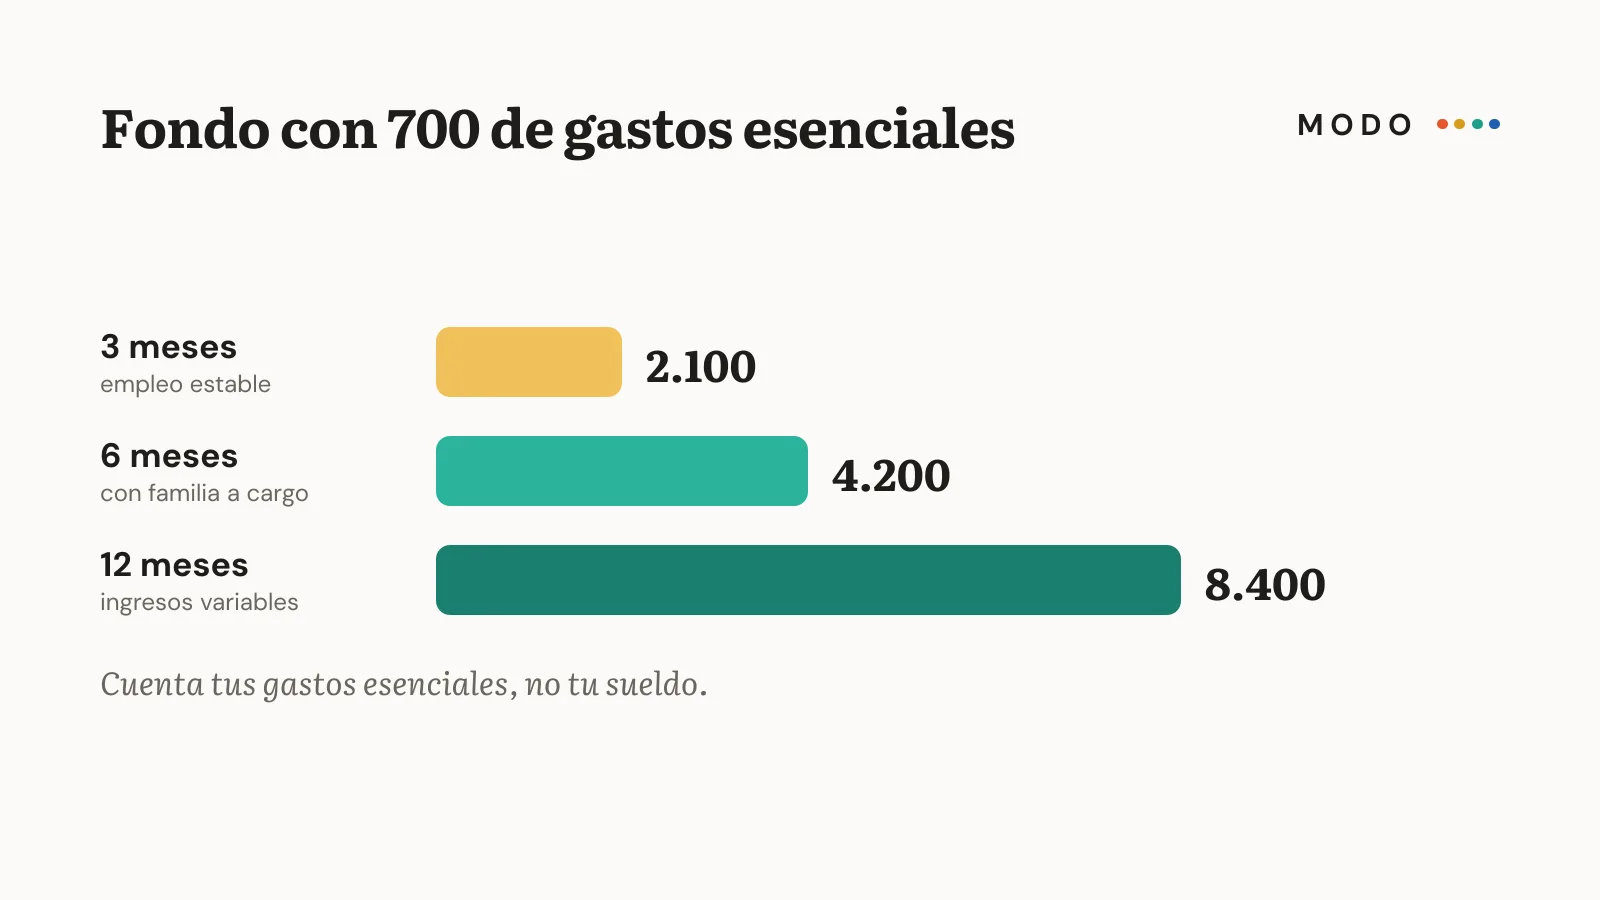
La fórmula es sencilla: gastos esenciales del mes × número de meses. Si tus gastos esenciales son 700 al mes y te encaja el escenario de 6 meses, tu objetivo es 4.200.
Dónde guardarlo
Un fondo de emergencia tiene que cumplir dos condiciones: estar disponible en uno o dos días y no perder valor por riesgos. La rentabilidad es lo menos importante.
- Sí: una cuenta de ahorro separada de tu cuenta del día a día, o un depósito que puedas cancelar sin penalización. Si te da algo de interés, mejor.
- No: en bolsa, en criptomonedas ni en productos que puedan bajar justo cuando lo necesites. Una crisis económica suele traer a la vez caídas de mercado y despidos.
- Tampoco en efectivo en casa, salvo una cantidad pequeña: puede perderse, robarse o gastarse con demasiada facilidad.
Tenerlo en otro banco o en una cuenta que no veas a diario ayuda a no tocarlo por capricho.
Cómo reunirlo paso a paso
Ver la cifra total puede desanimar. Por eso conviene dividir el objetivo en etapas:
- Primera meta: un mes de gastos. Te protege de los imprevistos más comunes y es alcanzable en menos de un año para la mayoría.
- Segunda meta: tres meses.
- Meta final: la cantidad que calculaste para tu situación.
Para avanzar más rápido:
- Automatiza un aporte mensual el día que cobras, aunque sea pequeño. Te lo explicamos en cómo ahorrar dinero ganando poco.
- Destina los ingresos extra: pagas extraordinarias, devoluciones de impuestos, regalos en dinero o lo que vendas de segunda mano.
- Prueba un reto de ahorro, como el reto de las 52 semanas.
¿Fondo de emergencia o pagar deudas primero?
Si tienes deudas caras, como tarjetas de crédito, lo recomendable suele ser un equilibrio: reúne primero un fondo pequeño de un mes para que un imprevisto no te devuelva a la tarjeta, y después concentra el esfuerzo en las deudas. Cuando estén pagadas, completa el fondo. Lo explicamos en cómo salir de deudas.
Cuándo usarlo y cómo reponerlo
Antes de tocarlo, hazte tres preguntas: ¿es inesperado? ¿es necesario? ¿es urgente? Si las tres respuestas son sí, úsalo sin culpa: para eso existe.
Después, repónlo cuanto antes. Vuelve a destinar tu aporte mensual (o uno mayor durante unos meses) hasta recuperar la cantidad. Y, si la emergencia te hizo ver que el fondo era insuficiente, súbelo.
Conclusión
Un fondo de emergencia de 3 a 6 meses de gastos esenciales es la base de cualquier plan financiero: te protege de las deudas y te da tranquilidad. Guárdalo en una cuenta separada y disponible, empieza con la meta de un mes y automatiza un aporte mensual hasta llegar a tu objetivo.
Tu acción para hoy: suma tus gastos esenciales de un mes y multiplícalos por tres. Ese es tu primer gran objetivo; abre una cuenta separada para él.
Este contenido es informativo y no constituye asesoramiento financiero.