«¿Dónde invierto para ganar mucho sin arriesgar?» Es la pregunta que más se repite cuando alguien empieza a invertir, y la respuesta honesta es que no existe ese lugar. En el mundo de las inversiones, la rentabilidad y el riesgo van de la mano: si alguien te promete mucha ganancia sin riesgo, desconfía.
Entender esa relación es la base para invertir con tranquilidad. En esta guía verás cómo se relacionan el riesgo y la rentabilidad, cómo descubrir tu perfil de inversor, cómo elegir según el plazo de cada meta y por qué diversificar es tan importante.
Lo esencial, en cuatro láminas
La relación riesgo-rentabilidad
En términos sencillos:
- Rentabilidad es lo que esperas ganar con una inversión.
- Riesgo es la posibilidad de que el resultado sea peor de lo esperado: que el valor baje, que tarde en recuperarse o, en el peor caso, que pierdas parte de lo invertido.
Las inversiones que pueden dar más rentabilidad a largo plazo, como las acciones, también son las que más suben y bajan por el camino. Las más estables, como los depósitos, dan menos. Puedes imaginarlo como una escalera, de menos a más riesgo:
- Cuentas remuneradas y depósitos: muy estables, rentabilidad baja.
- Renta fija (bonos de gobiernos y empresas): algo más de rentabilidad, con oscilaciones moderadas.
- Fondos mixtos: combinan renta fija y variable.
- Renta variable diversificada (por ejemplo, fondos indexados de bolsa mundial): más rentabilidad esperada a largo plazo, con caídas fuertes ocasionales.
- Acciones individuales, criptomonedas y productos complejos: mucha volatilidad y riesgo de pérdidas grandes.
Un dato para dimensionarlo: el índice S&P 500, de las 500 mayores empresas de Estados Unidos, llegó a caer más de un 50 % en la crisis de 2008-2009 y más de un 30 % en pocas semanas en 2020. En ambos casos se recuperó con los años, pero quien vendió en el peor momento convirtió esa caída en una pérdida real.
Test rápido: ¿qué perfil tienes?
Responde con sinceridad:
- ¿Cuándo necesitarás este dinero? a) En menos de 3 años. b) Entre 3 y 10 años. c) En más de 10 años.
- Si tu inversión cayera un 20 % en un mes, ¿qué harías? a) Vendería para no perder más. b) Me preocuparía, pero esperaría. c) Lo vería como una oportunidad para comprar más.
- ¿Tienes fondo de emergencia y estás sin deudas caras? a) No. b) En parte. c) Sí.
- ¿Cuánto sabes de inversión? a) Nada. b) Lo básico. c) Bastante.
- ¿Qué prefieres? a) No perder nunca, aunque gane poco. b) Un equilibrio. c) Ganar más a largo plazo, aunque haya años malos.
Si predominan las a, tu perfil es conservador; si son las b, moderado; si son las c, dinámico. Es una orientación, no un diagnóstico: los bancos y las entidades reguladas hacen un test más completo antes de venderte productos de inversión.
Metas, plazos y productos
La clave no es solo tu perfil, sino el plazo de cada meta. El mismo dinero puede estar en sitios distintos según cuándo lo vayas a usar:
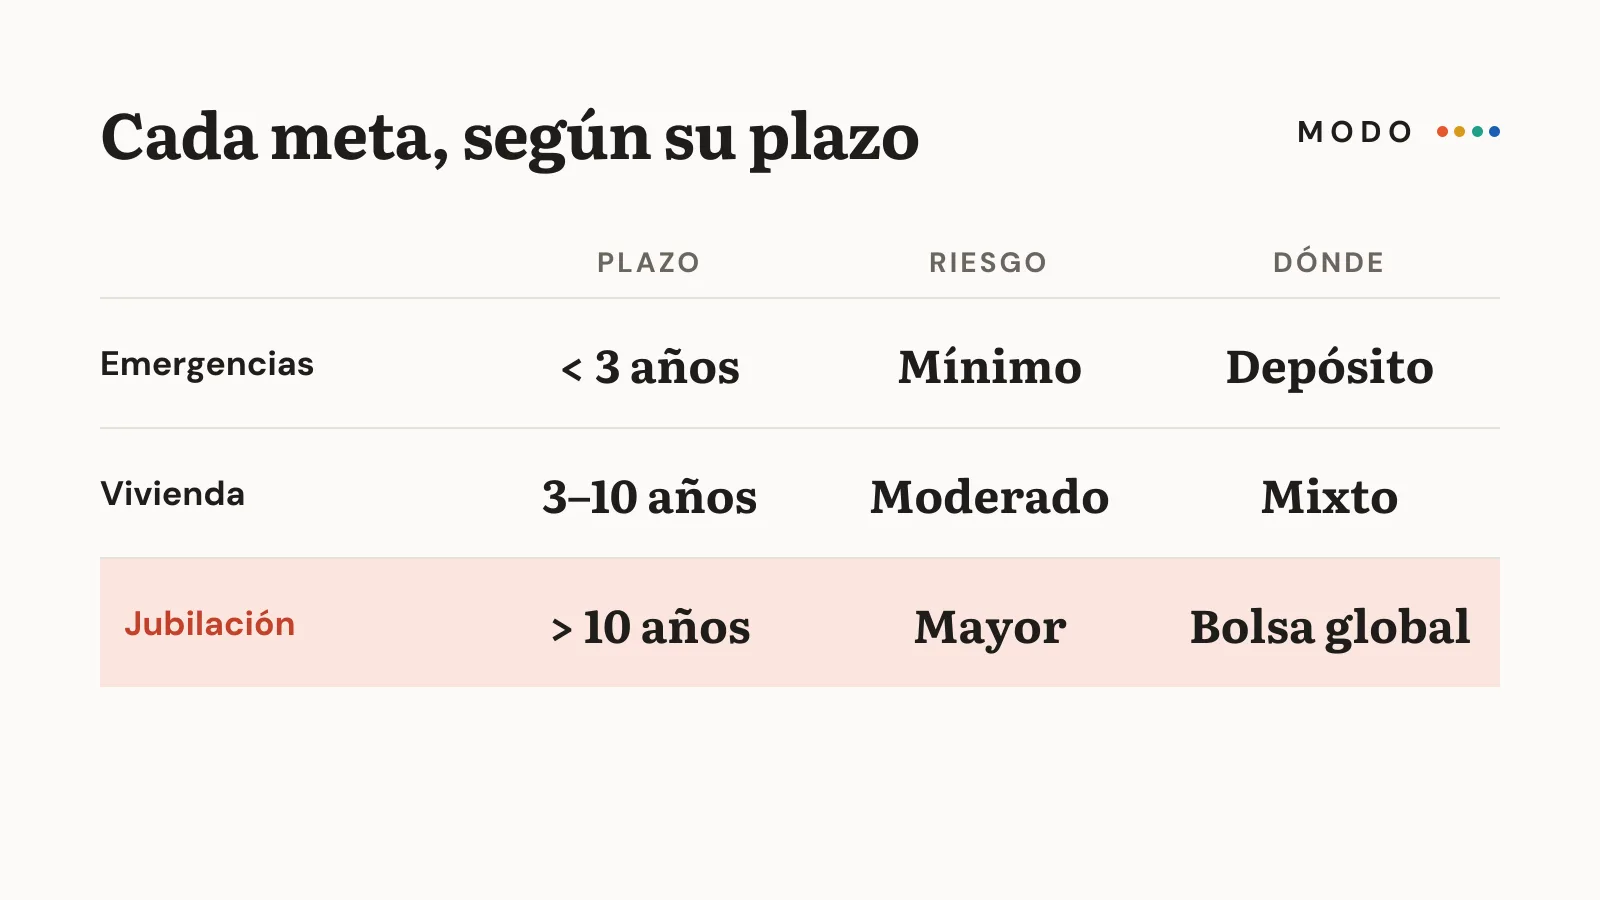
- Corto plazo (menos de 3 años): fondo de emergencia, un viaje, la entrada de un coche. Aquí no conviene arriesgar: cuentas remuneradas o depósitos.
- Medio plazo (3 a 10 años): la entrada de una vivienda, los estudios de tus hijos. Una combinación de renta fija y algo de renta variable.
- Largo plazo (más de 10 años): la jubilación. Más peso en renta variable diversificada, porque el tiempo permite recuperarse de las caídas. Lo vemos en cómo ahorrar para la jubilación.
Diversificar: no todo en la misma canasta
Diversificar es repartir el dinero entre muchas inversiones distintas para que el mal resultado de una no hunda el conjunto. Se puede diversificar por:
- Empresas: cientos en lugar de unas pocas.
- Países y regiones.
- Tipos de activo: renta variable, renta fija y liquidez.
- Momentos de entrada: aportando cada mes en lugar de todo de golpe.
Una forma sencilla de diversificar con poco dinero son los fondos indexados, que te dan una pequeña parte de cientos o miles de empresas en una sola compra.
Señales de una estafa de inversión
- Rentabilidad alta y «garantizada». Ninguna inversión legítima garantiza grandes ganancias.
- Urgencia: «solo hoy», «plazas limitadas».
- Te paga por traer a otros. Es la estructura de una pirámide.
- No está registrada en el regulador de tu país o no sabes explicar en qué invierte.
- Contacto inesperado por redes sociales, WhatsApp o llamadas.
Antes de invertir, comprueba siempre que la entidad está autorizada por el supervisor de tu país. Aprende a reconocer los engaños más comunes en cómo detectar estafas.
Conclusión
Más rentabilidad casi siempre significa más riesgo. Conoce tu perfil, asigna cada meta a un producto según su plazo, diversifica para no depender de una sola inversión y desconfía de cualquier promesa de grandes ganancias sin riesgo.
Tu acción para hoy: escribe tus tres metas financieras principales con su plazo (corto, medio o largo) y anota a su lado qué nivel de riesgo es razonable para cada una.
Este contenido es informativo y no constituye asesoramiento financiero. Toda inversión conlleva riesgos, incluida la posible pérdida del capital invertido.