Hace unos años, con lo que cuesta hoy la compra de una semana llenabas un carro más grande. No es una impresión: es la inflación, la subida generalizada de los precios con el paso del tiempo. Y aunque se hable de ella en las noticias como algo lejano, afecta directamente a tu sueldo, a tus ahorros y a tus deudas.
En esta guía verás qué es la inflación explicada sin tecnicismos, por qué sube, cómo afecta a tu dinero y qué puedes hacer para protegerte.
Lo esencial, en cuatro láminas
Qué es la inflación (con un ejemplo cotidiano)
La inflación es el aumento general y sostenido de los precios. Cuando hay inflación, con el mismo dinero puedes comprar menos cosas que antes: tu dinero pierde poder adquisitivo.
Para medirla, los institutos de estadística de cada país siguen el precio de una cesta de productos y servicios que consume un hogar típico: alimentos, vivienda, transporte, electricidad, ropa, ocio… Con esos datos calculan el índice de precios al consumidor (IPC). Si el índice sube un 5 % en un año, se dice que la inflación anual es del 5 %.
Un ejemplo: si un producto cuesta 100 hoy y la inflación es del 5 % anual durante diez años, ese mismo producto costará unos 163.
Por qué sube
La inflación puede tener varias causas, que a menudo se combinan:
- Más demanda que oferta: cuando mucha gente quiere comprar y no hay suficientes productos, los precios suben.
- Subida de costes: si se encarecen la energía, las materias primas o el transporte, las empresas trasladan esa subida a los precios.
- Más dinero en circulación: si la cantidad de dinero crece mucho más rápido que la producción, cada unidad vale menos.
- Expectativas: si todo el mundo espera que los precios suban, empresas y trabajadores suben precios y salarios por adelantado.
Los bancos centrales intentan mantener la inflación baja y estable, normalmente alrededor del 2 % en las economías desarrolladas. Su herramienta principal son los tipos de interés: subirlos encarece el crédito y frena la demanda.
Cómo afecta a tu dinero
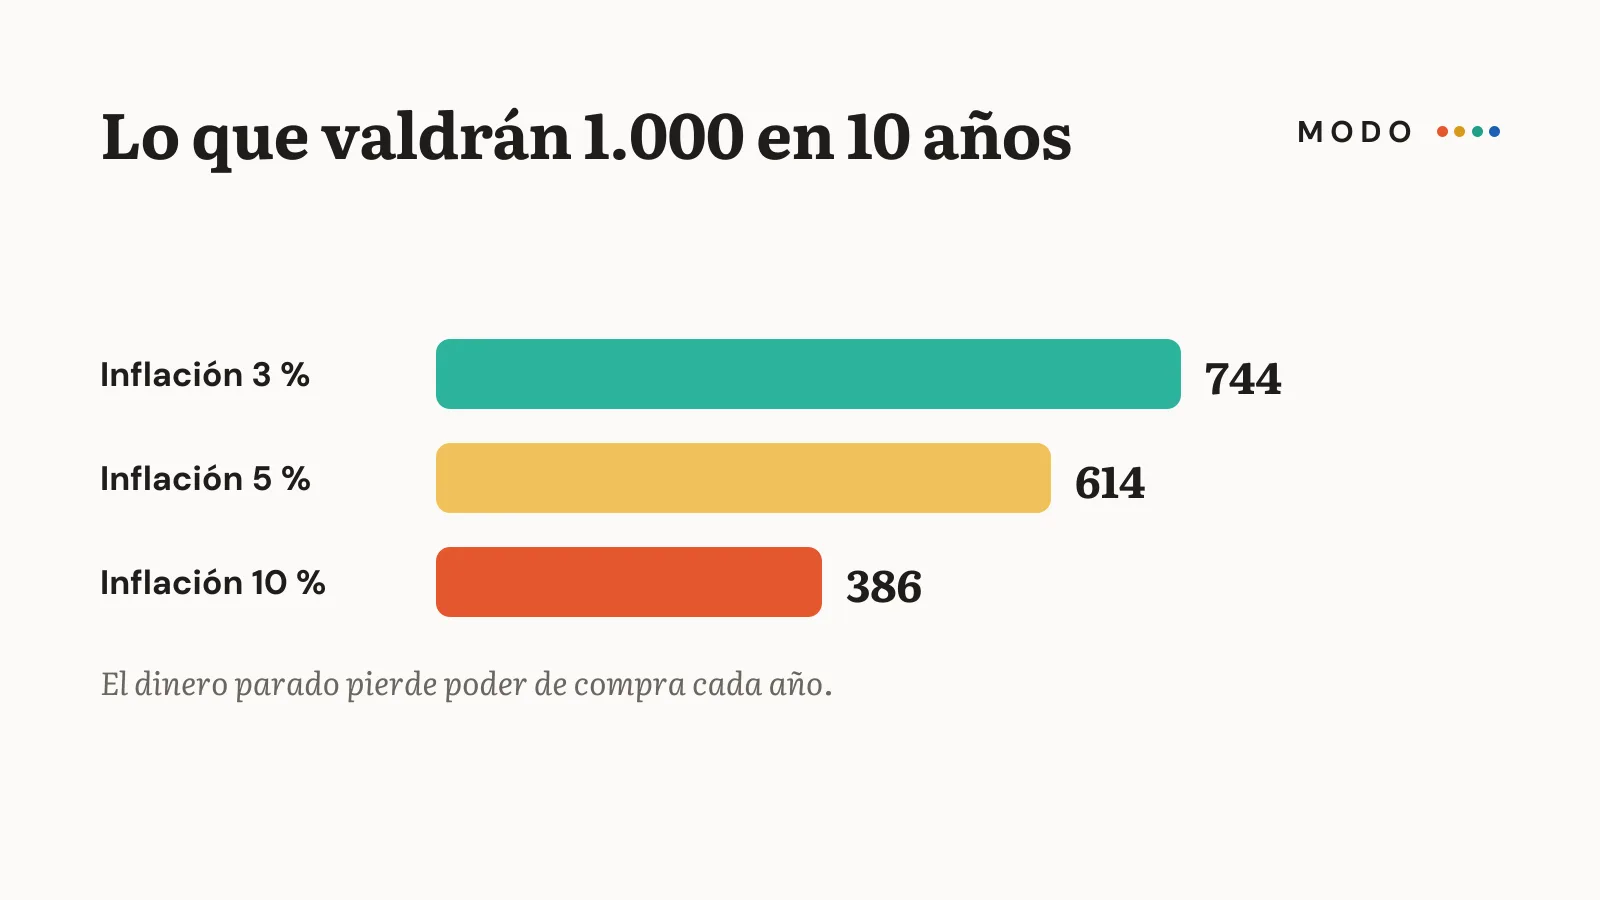
El dinero quieto pierde valor. Mira cuánto podrías comprar dentro de diez años con 1.000 guardados en casa, según la inflación anual:
- Con una inflación del 3 %: el equivalente a unos 744 de hoy.
- Con una del 5 %: unos 614.
- Con una del 10 %: unos 386.
Y lo mismo pasa con tu sueldo: si te suben un 2 % y la inflación es del 5 %, en realidad ganas menos que el año anterior en términos de lo que puedes comprar.
Para saber si tu dinero gana o pierde valor, mira el rendimiento real: la rentabilidad menos la inflación. Si tu cuenta te da un 3 % y la inflación es del 5 %, tu rendimiento real es negativo, de casi un 2 %.
Cómo protegerte
- No dejes demasiado dinero parado. Mantén en la cuenta lo necesario para tus gastos y tu fondo de emergencia, y busca que este último esté en una cuenta remunerada.
- Invierte a largo plazo el dinero que no vas a necesitar en años. Históricamente, las inversiones diversificadas en bolsa han tendido a superar la inflación en plazos largos, aunque con altibajos y sin garantías. Te explicamos cómo empezar en cómo empezar a invertir con poco dinero.
- Negocia tu sueldo. Si la inflación sube y tu salario no, pierdes poder adquisitivo cada año. Te ayudamos con cómo pedir un aumento de sueldo.
- Revisa tu presupuesto cada pocos meses: los precios cambian y tus categorías de gasto también.
- Cuidado con las deudas a tasa variable: cuando sube la inflación, los bancos centrales suelen subir los tipos y esas deudas se encarecen.
Inflación y deudas: cuándo juega a tu favor
Hay un caso en el que la inflación te beneficia: si tienes una deuda a tasa fija, como una hipoteca o un préstamo a interés fijo. La cuota sigue siendo la misma, pero con los años tus ingresos (si suben con la inflación) la hacen relativamente más pequeña. Eso no significa que convenga endeudarse por la inflación, pero ayuda a entender por qué las deudas fijas pesan menos con el tiempo.
Conclusión
La inflación es la subida general de los precios y hace que el dinero parado pierda valor año tras año. Para protegerte, no acumules demasiado efectivo sin rendimiento, invierte a largo plazo lo que no vayas a necesitar, negocia tu sueldo y vigila las deudas a tasa variable.
Tu acción para hoy: busca el dato de inflación más reciente de tu país (lo publica el instituto de estadística o el banco central) y compáralo con lo que te paga tu cuenta de ahorro.
Este contenido es informativo y no constituye asesoramiento financiero.