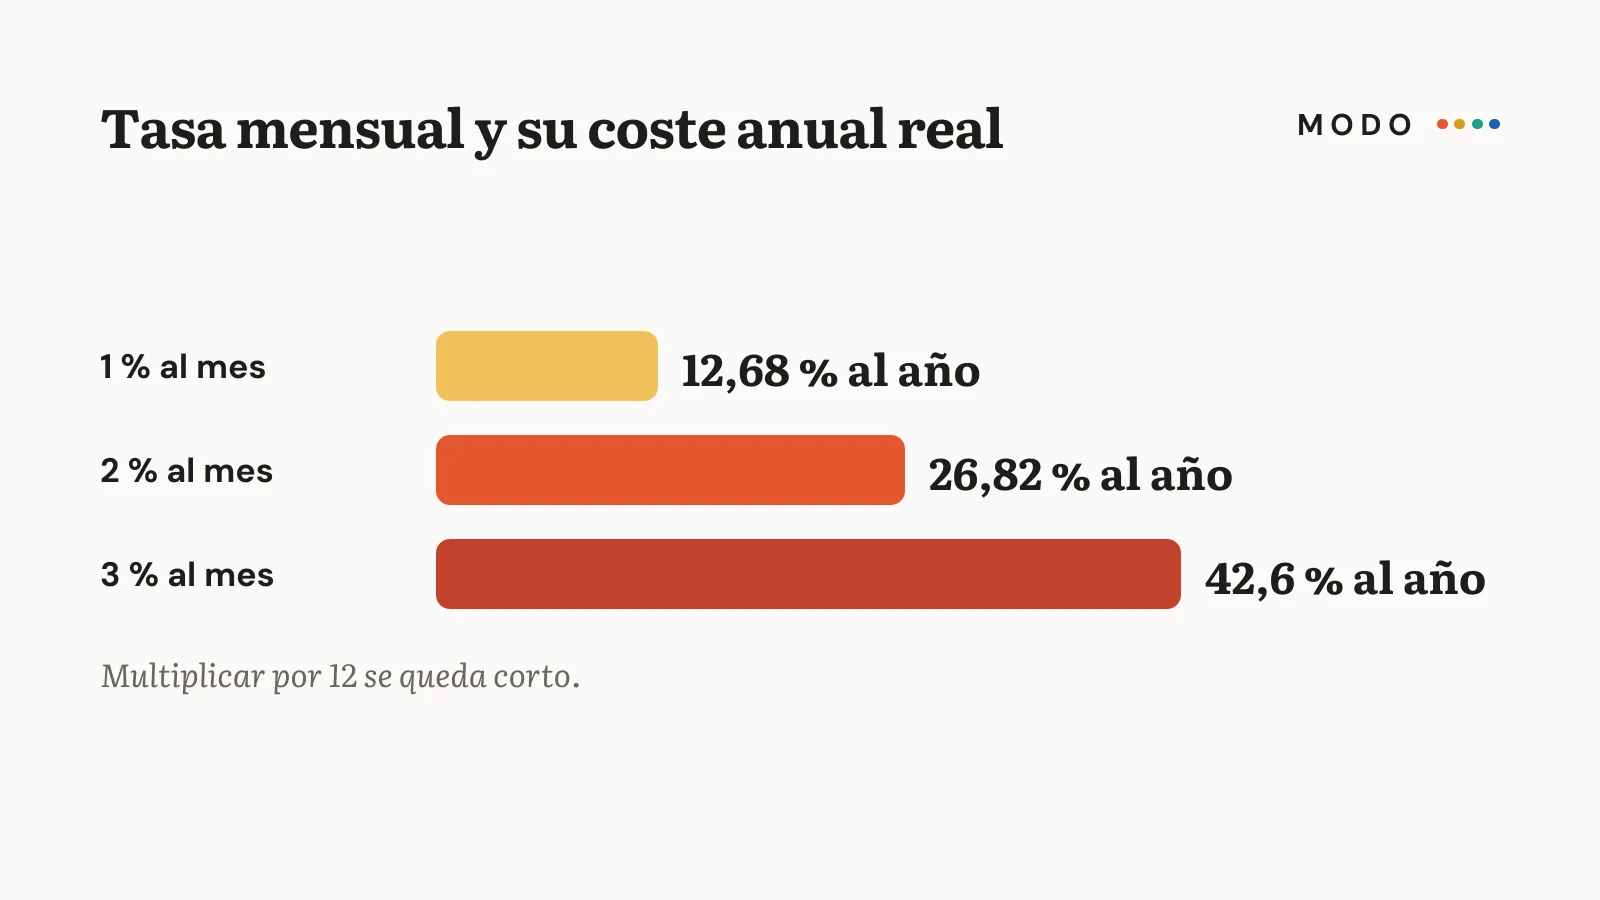
Tasa nominal, tasa efectiva, TAE, CAT, TEA, tasa mensual… Cuando comparas préstamos o tarjetas, los bancos usan nombres distintos y a veces confusos. Y no es casualidad: un «solo 3 % al mes» suena mucho mejor que su equivalente anual, que supera el 40 %.
Entender estas cifras es la mejor forma de no pagar de más. En esta guía verás qué significa cada tasa, por qué la nominal y la efectiva no son lo mismo y cómo comparar dos créditos paso a paso.
Las claves, en cuatro láminas
Qué es una tasa de interés
La tasa de interés es el precio del dinero prestado: lo que pagas por usar dinero que no es tuyo. Se expresa como un porcentaje sobre la cantidad prestada durante un periodo de tiempo, normalmente un año.
Si pides 1.000 al 10 % anual y lo devuelves al cabo de un año, pagarás unos 100 de intereses. Pero en la práctica casi nunca es tan sencillo, porque los intereses se calculan cada mes y existen comisiones y seguros. Por eso hay varias tasas.
Tasa nominal vs. tasa efectiva
- Tasa nominal anual: el porcentaje «de catálogo». No tiene en cuenta cada cuánto se cobran los intereses.
- Tasa efectiva anual: lo que realmente pagas en un año teniendo en cuenta que los intereses se calculan y acumulan cada mes. Es siempre igual o mayor que la nominal.
La diferencia viene de la capitalización: si los intereses se suman a la deuda cada mes, el mes siguiente pagas intereses sobre una cantidad mayor. Es el mismo efecto del interés compuesto, pero en tu contra.
Algunos ejemplos:
- Una tasa nominal del 12 % con intereses mensuales equivale a una efectiva del 12,68 %.
- Una nominal del 24 % equivale a una efectiva del 26,82 %.
- Un 3 % mensual equivale a un 42,6 % anual efectivo.
TAE, CAT y TEA: el coste total
La tasa efectiva todavía no lo dice todo, porque no incluye las comisiones ni algunos gastos obligatorios. Para eso existen indicadores de coste total, que reciben distintos nombres según el país:
- TAE (tasa anual equivalente) en España.
- CAT (costo anual total) en México.
- TEA o TCEA (tasa de costo efectivo anual) en otros países de América Latina.
Lo que tienen en común es que intentan reflejar cuánto te cuesta de verdad el crédito en un año, incluidas comisiones como la de apertura. Por eso son la cifra que debes usar para comparar.
Un ejemplo: un préstamo de 2.000 a 12 meses con una tasa nominal del 18 % tiene una TAE de alrededor del 19,6 %. Si además cobra una comisión de apertura del 2 %, el coste total sube a más del 24 %. La cuota mensual es la misma, pero el préstamo es bastante más caro.
Cómo comparar dos créditos paso a paso
- Pide la tasa de coste total (TAE, CAT o la que se use en tu país) de cada oferta. Por ley, los bancos suelen estar obligados a informarla.
- Compara con el mismo importe y el mismo plazo: una oferta a 12 meses y otra a 36 no son comparables por la cuota.
- Mira el total a pagar: cuánto devolverás en total al final, sumando cuotas y comisiones.
- Revisa los extras: seguros obligatorios, comisión por cancelar antes de tiempo, penalizaciones por retraso.
- Elige la oferta con menor coste total que te deje una cuota cómoda.
Si dudas entre un préstamo y la tarjeta para financiar una compra, mira nuestra comparativa de préstamo personal o tarjeta de crédito.
Trucos de la letra pequeña
- Tasas mensuales: un «2 % al mes» parece poco, pero equivale a más del 26 % anual efectivo. Multiplica siempre por 12 como mínimo, y recuerda que la efectiva es todavía mayor.
- «Sin intereses» con comisiones: a veces no hay intereses, pero sí una comisión por aplazar que tiene el mismo efecto.
- Comisión de apertura: encarece el préstamo aunque la tasa nominal sea baja.
- Seguros vinculados: algunos préstamos obligan a contratar un seguro que se suma a la cuota.
- Tasa variable: puede subir durante la vida del préstamo. Pregunta cuál es la referencia y cada cuánto se revisa.
Conclusión
La tasa nominal es el precio «de catálogo»; la efectiva muestra lo que pagas cuando los intereses se acumulan cada mes; y la TAE, el CAT o la TEA reflejan el coste total con comisiones. Para comparar créditos, usa siempre la tasa de coste total, con el mismo importe y el mismo plazo, y mira cuánto pagarás en total al final.
Tu acción para hoy: busca la tasa de coste total de tu tarjeta o de tu préstamo actual en tu contrato o en tu estado de cuenta, y compárala con la tasa que te anunciaron.
Este contenido es informativo y no constituye asesoramiento financiero.