Se rompe la nevera, necesitas un ordenador para trabajar o quieres pagar un curso. Si no tienes el dinero ahorrado, las dos opciones más habituales son un préstamo personal o la tarjeta de crédito. Las dos sirven para financiar una compra, pero funcionan de forma muy distinta y la diferencia de coste puede ser grande.
En esta guía verás en qué se diferencian, cuándo conviene cada una y un ejemplo con números para que decidas con datos y no por comodidad.
La decisión en cuatro láminas
Diferencias básicas
- Préstamo personal: el banco te da una cantidad fija de una vez y la devuelves en cuotas iguales durante un plazo cerrado (por ejemplo, 12 o 24 meses). Sabes desde el principio cuánto pagarás cada mes y cuándo terminarás.
- Tarjeta de crédito: tienes un límite que puedes usar y devolver una y otra vez. Si pagas el total cada mes, no pagas intereses. Si aplazas, los intereses suelen ser bastante más altos que los de un préstamo, y el plazo depende de lo que pagues cada mes.
En resumen: el préstamo es más predecible y suele ser más barato para cantidades grandes; la tarjeta es más flexible y puede salir gratis si devuelves el dinero en el mes.
Cuándo conviene un préstamo personal
- Para cantidades grandes que no podrás devolver en uno o dos meses.
- Cuando quieres una cuota fija y una fecha de fin clara.
- Si el préstamo tiene una tasa claramente menor que tu tarjeta, algo muy habitual.
- Para consolidar deudas de tarjetas más caras en una sola cuota más barata, siempre que no vuelvas a usar esas tarjetas.
Cuándo conviene la tarjeta
- Para compras pequeñas o medianas que puedes pagar completas en la próxima fecha de pago: no pagarás intereses.
- Para aprovechar las compras a plazos sin intereses que ofrecen algunos comercios, si las cuotas caben en tu presupuesto.
- Para imprevistos de pocos días mientras llega tu sueldo, devolviendo el total en la fecha límite.
Lo que casi nunca conviene es financiar una compra grande con la tarjeta pagando cuotas durante meses: suele ser la forma más cara de pedir prestado.
Un ejemplo con números
Imagina que necesitas 2.000 y comparas dos opciones a 12 meses:
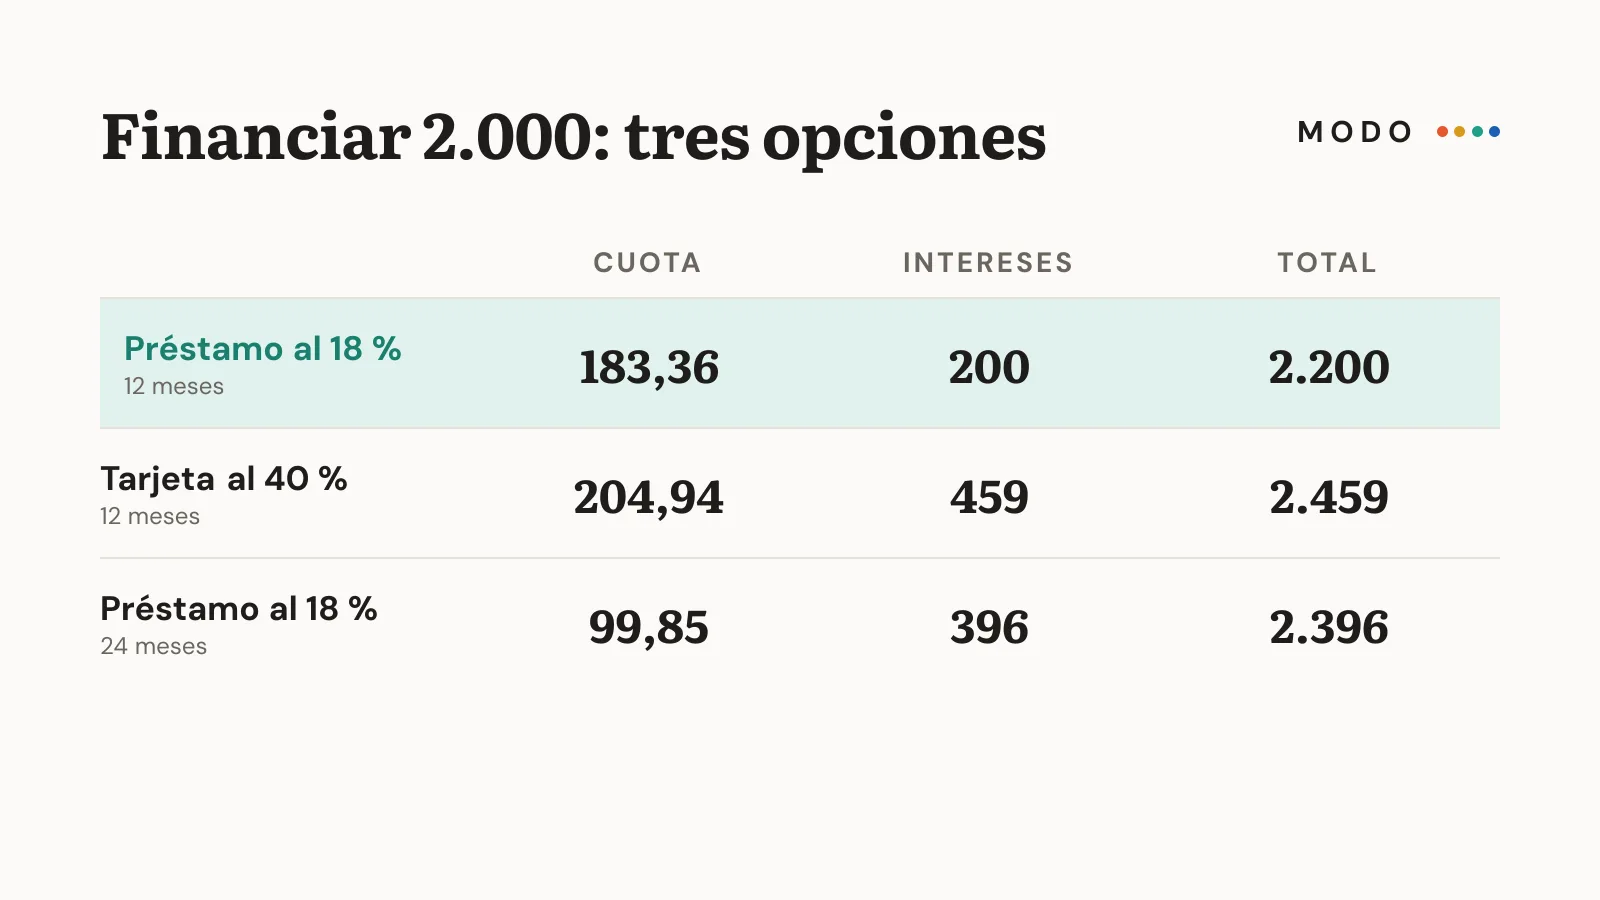
- Préstamo personal al 18 % anual: cuota de 183,36 al mes y 200 de intereses en total.
- Tarjeta de crédito al 40 % anual: para saldarla en 12 meses, cuota de 204,94 al mes y 459 de intereses.
En este ejemplo, la tarjeta cuesta más del doble. Y si en lugar de pagar una cuota fija pagaras solo el mínimo de la tarjeta, la diferencia sería todavía mayor y tardarías años. Lo explicamos en cómo usar la tarjeta de crédito sin pagar intereses.
Fíjate también en el plazo: el mismo préstamo de 2.000 a 24 meses baja la cuota a 99,85, pero los intereses suben a 396. Un plazo más largo alivia el mes a mes, pero encarece el total.
Cómo comparar de verdad
No te quedes con el tipo de interés que aparece en grande en el anuncio. Compara siempre:
- El coste total: la tasa anual que incluye comisiones y gastos (TAE, CAT o TEA, según el país). Te explicamos la diferencia en tasa de interés anual.
- Las comisiones de apertura y de cancelación anticipada.
- Los seguros vinculados: a veces son obligatorios y encarecen mucho el préstamo.
- El total que pagarás al final, no solo la cuota mensual.
6 preguntas antes de endeudarte
- ¿Lo necesito de verdad o puedo esperar y ahorrar unos meses?
- ¿Puedo pagarlo con mis ahorros sin vaciar mi fondo de emergencia?
- ¿La cuota cabe en mi presupuesto con margen, incluso si surge un imprevisto?
- ¿Cuánto pagaré en total, sumando intereses y comisiones?
- ¿Tengo otras deudas que debería resolver primero?
- ¿He comparado al menos tres ofertas?
Si alguna respuesta te genera dudas, quizá sea mejor esperar. Tener un fondo de emergencia es la mejor forma de no depender del crédito cuando llegan los imprevistos.
Conclusión
Para compras que puedes pagar en el mes, la tarjeta es cómoda y gratis. Para cantidades grandes que necesitas devolver en meses, un préstamo personal suele ser bastante más barato y predecible. Compara siempre el coste total, con comisiones incluidas, y pregúntate antes si puedes evitar endeudarte.
Tu acción para hoy: mira la tasa anual de tu tarjeta en tu último estado de cuenta y compárala con la de un préstamo personal de tu banco. Así sabrás qué opción usar si algún día lo necesitas.
Este contenido es informativo y no constituye asesoramiento financiero.